
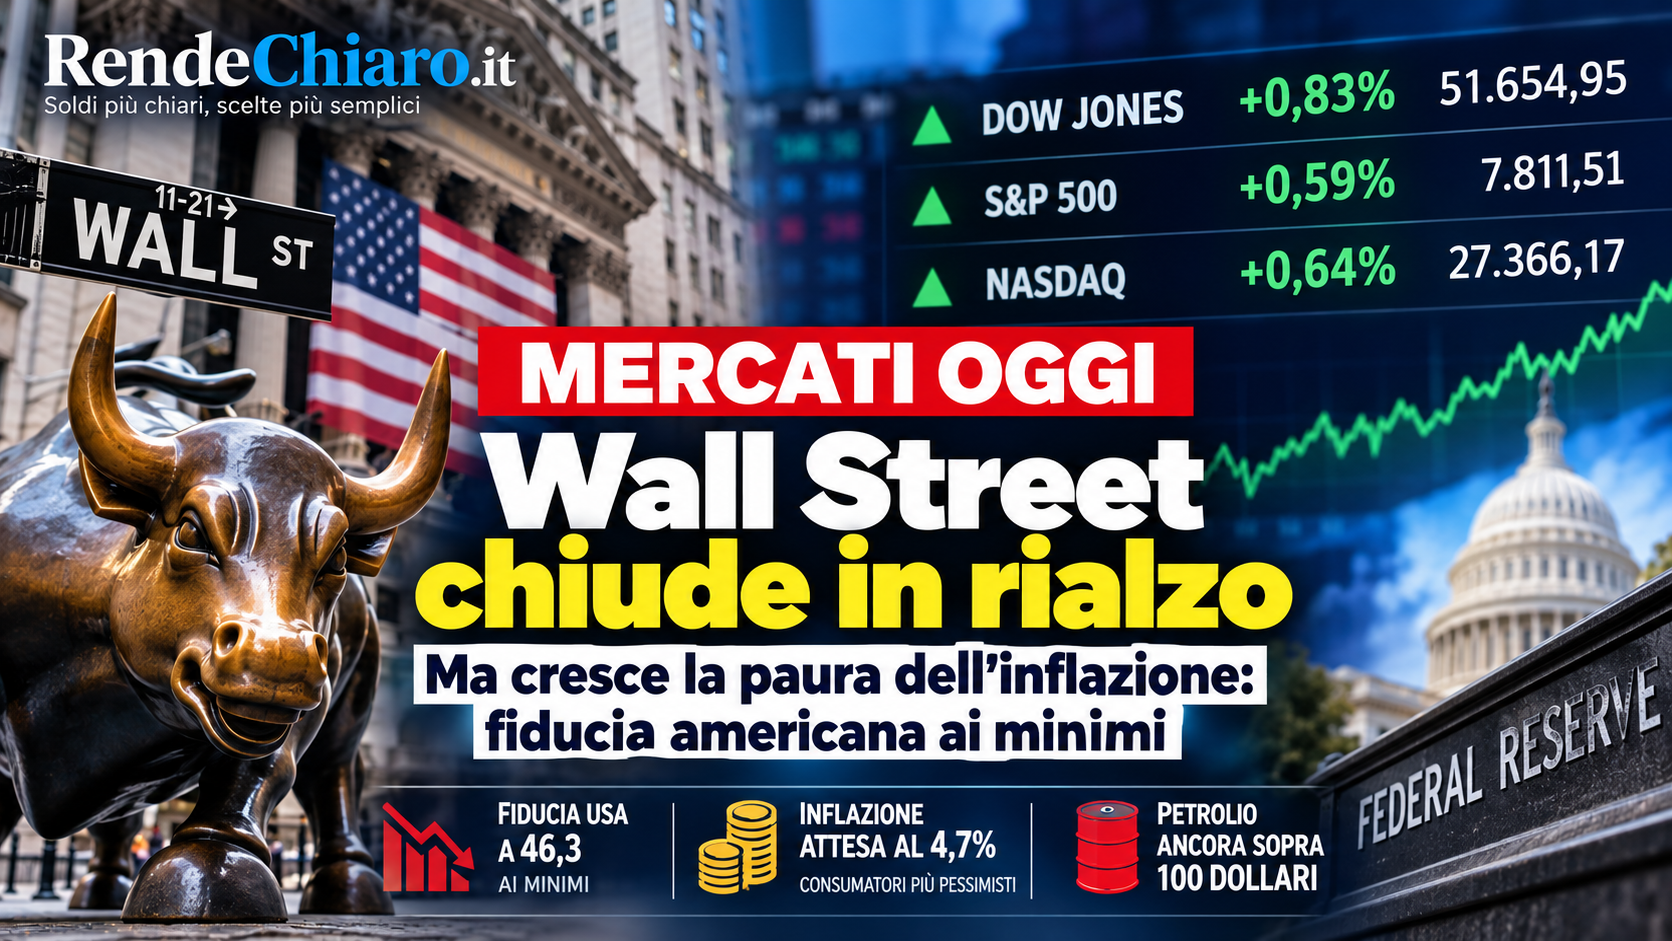
Dow +0,83%, S&P 500 +0,59% e Nasdaq +0,64%. Wall Street chiude la settimana in rialzo, ma sotto la superficie restano segnali di cautela: fiducia dei consumatori vicina ai minimi, inflazione attesa in aumento, Treasury ancora sopra il 5% e petrolio oltre i 100 dollari.
Wall Street termina l’ultima seduta della settimana in territorio positivo. Il Dow Jones sale dello 0,83%, lo S&P 500 guadagna lo 0,59% e il Nasdaq Composite avanza dello 0,64%. Tutti e tre i principali indici americani chiudono inoltre la settimana con un saldo positivo.
La Borsa sale, ma gli americani restano pessimisti
Il dato più importante della giornata arriva dall’Università del Michigan. L’indice preliminare sulla fiducia dei consumatori è sceso in ottobre a 46,3 punti, dai 48,1 di settembre. La componente relativa alle condizioni economiche attuali è crollata a 44,7 punti, il livello più basso mai registrato dalla serie.
Il peggioramento è stato particolarmente marcato tra le famiglie con redditi più bassi e tra chi possiede patrimoni finanziari più contenuti. È un segnale da non sottovalutare perché i consumi restano uno dei principali motori dell’economia americana.
Inflazione attesa al 4,7%
Le aspettative di inflazione a un anno sono salite dal 4,6% al 4,7%, mentre quelle di lungo periodo sono passate dal 3,4% al 3,5%.
Questo non significa che l’inflazione effettiva sia oggi al 4,7%. Significa che i consumatori si aspettano prezzi ancora in forte aumento nei prossimi dodici mesi. Se queste aspettative restano elevate, per la Federal Reserve diventa più difficile allentare la politica monetaria.
Petrolio e Treasury restano i due nodi principali
Il petrolio continua a muoversi su livelli molto elevati. Il Brent resta sopra i 100 dollari al barile, mentre il rendimento del Treasury americano a 10 anni rimane intorno al 5,2%, dopo aver toccato durante la settimana livelli che non si vedevano da oltre vent’anni.
Per i mercati il meccanismo è ormai chiaro: energia cara → maggiore rischio inflazione → tassi elevati più a lungo → rendimenti obbligazionari alti → capitale più costoso per famiglie e imprese.
La tecnologia continua a sostenere Wall Street
A sostenere gli indici restano soprattutto i grandi titoli tecnologici e le società legate all’intelligenza artificiale. Il mercato continua a scommettere su una forte crescita degli utili, anche se tassi elevati e costi di finanziamento crescenti rendono più onerosi gli investimenti in data center, chip e infrastrutture AI.
Proprio per questo il settore tecnologico resta contemporaneamente il principale motore del rialzo e uno dei punti più sensibili a un eventuale nuovo aumento dei rendimenti.
Telecom sotto pressione: l’effetto SpaceX
Tra i fatti societari della giornata spicca la pressione sui grandi operatori telefonici americani dopo l’acquisizione da parte di SpaceX di frequenze radio nazionali. Il mercato teme che Starlink Mobile possa diventare un concorrente più aggressivo nel settore delle telecomunicazioni tradizionali.
Apple ha invece chiuso in calo dopo indiscrezioni su una possibile riduzione della produzione di alcuni componenti per i nuovi iPhone.
Cosa aspettarsi la prossima settimana
La settimana che inizia lunedì 12 ottobre sarà molto importante per capire se Wall Street riuscirà a proseguire il rialzo oppure se torneranno le vendite.
1. Partono le trimestrali delle grandi banche
Martedì 13 ottobre sono attesi i risultati di grandi gruppi come JPMorgan, Goldman Sachs, Citigroup e Wells Fargo. Mercoledì toccherà invece a Bank of America e Morgan Stanley.
Le trimestrali serviranno a capire quanto stanno incidendo i tassi elevati su prestiti, depositi, qualità del credito e attività sui mercati finanziari. Secondo le stime raccolte da Reuters, gli utili complessivi dello S&P 500 sono attesi in crescita di circa il 30,6% su base annua nel terzo trimestre.
2. Mercoledì arriva l’inflazione USA
Il dato più delicato sarà il CPI di settembre. Un’inflazione superiore alle attese potrebbe rafforzare l’ipotesi di ulteriori rialzi dei tassi della Federal Reserve e spingere nuovamente verso l’alto i rendimenti dei Treasury.
Un dato più debole, invece, potrebbe ridurre la pressione sul mercato obbligazionario e offrire maggiore sostegno alle azioni.
3. Giovedì vendite al dettaglio e prezzi alla produzione
Le vendite al dettaglio saranno particolarmente interessanti dopo il nuovo calo della fiducia dei consumatori. Se il pessimismo dovesse tradursi in una riduzione concreta della spesa, il mercato inizierebbe a interrogarsi più seriamente sulla forza della crescita americana.
La lettura di RendeChiaro
Wall Street chiude bene la settimana, ma i problemi non sono scomparsi. Da una parte ci sono utili societari attesi in forte crescita, investimenti nell’intelligenza artificiale e indici ancora vicini ai massimi. Dall’altra ci sono petrolio sopra i 100 dollari, Treasury oltre il 5%, aspettative d’inflazione elevate e famiglie americane sempre più pessimiste.
La prossima settimana potrebbe dirci quale delle due forze sta diventando dominante. Tre elementi saranno decisivi: trimestrali delle banche, inflazione americana e rendimenti dei Treasury.
Se gli utili saranno forti e l’inflazione rallenterà, Wall Street potrebbe trovare nuovi argomenti per salire. Se invece il CPI dovesse sorprendere al rialzo e i rendimenti riprendessero la corsa, la pressione sulle valutazioni azionarie — soprattutto tecnologiche — potrebbe tornare rapidamente.
a cura di Andrea Aidala
Fonti principali: Reuters; University of Michigan, Surveys of Consumers.
Lascia un commento