
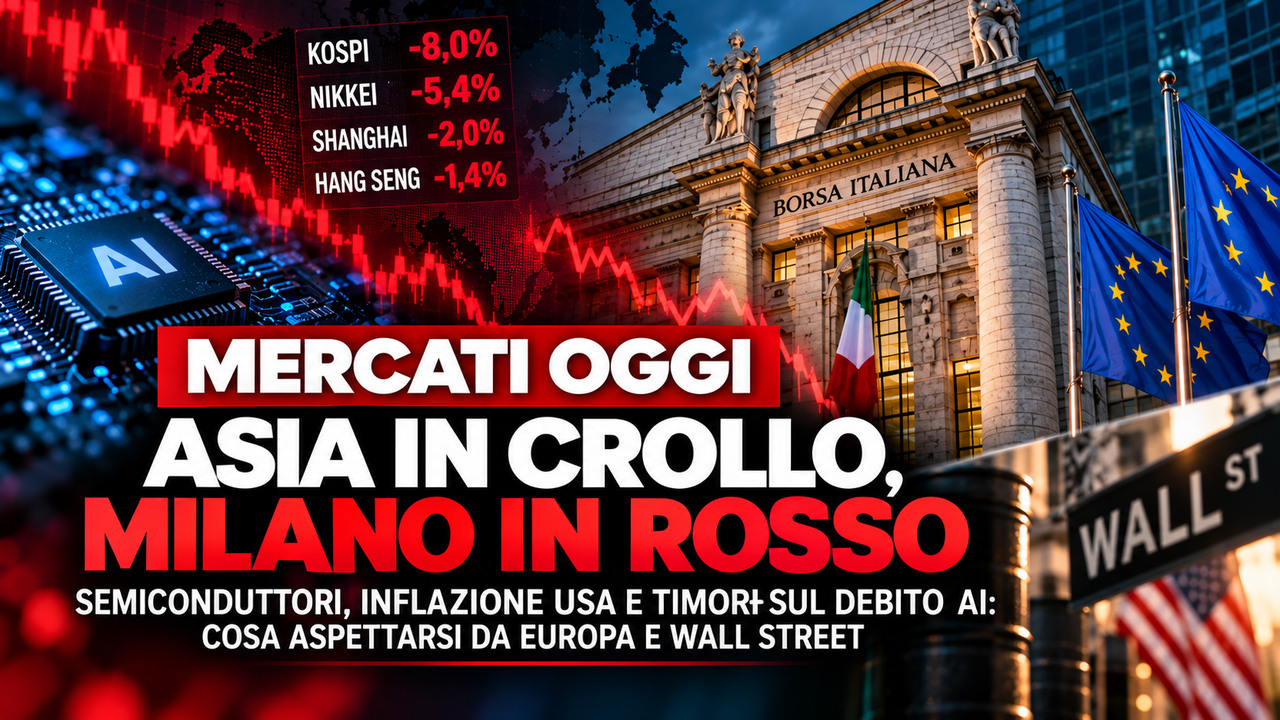
Giovedì 15 ottobre 2026, aggiornamento della mattina. Le Borse asiatiche sono travolte dalle vendite sui chip, Milano apre in lieve calo e Wall Street guarda al costo del capitale. La domanda di intelligenza artificiale resta forte: a preoccupare è il debito necessario a finanziarne lo sviluppo.
La Corea del Sud ha perso circa l’8%, Tokyo il 5,4% e Piazza Affari ha avviato le contrattazioni in territorio negativo. Secondo Borsa Italiana/Teleborsa, alle 9:02 il FTSE MIB segnava 49.602,02 punti (−0,31%), dopo la chiusura di mercoledì a 49.753,84 punti.
Il movimento non riguarda soltanto la paura di aver pagato troppo le azioni tecnologiche. Gli investitori stanno rivalutando quanto denaro servirà per realizzare data center e infrastrutture AI e quanto costerà ottenere quei finanziamenti. Un mercato che teme il prezzo delle azioni è diverso da un mercato che inizia a interrogarsi sulla sostenibilità del debito.
Asia: Seul crolla dell’8%, Nikkei a −5,4%. Vendite concentrate sui chip
| Borsa | Andamento del 15 ottobre | Nota |
|---|---|---|
| Corea del Sud — Kospi | circa −8% | Chiusura a 5.528,05 punti |
| Giappone — Nikkei 225 | circa −5,4% | Chiusura asiatica |
| Taiwan — Taiex | circa −3,4% | Fine seduta |
| Cina — Shanghai | circa −2% | Rilevazione della mattinata |
| Hong Kong — Hang Seng | circa −1,4% | Dato intraday: mercato ancora aperto |
Secondo Reuters, a Seul è scattato il meccanismo automatico di sospensione delle contrattazioni dopo il forte ribasso. Samsung Electronics ha perso circa il 9,7% e SK Hynix circa l’11,35%: due aziende fondamentali per le memorie utilizzate nell’intelligenza artificiale.
Anche in Giappone sono stati colpiti i titoli legati alla filiera dei semiconduttori e ai data center, tra cui SoftBank e Kioxia. I dati di Shanghai e Hong Kong sono da considerare fotografati durante la sessione asiatica: non sono presentati come chiusure definitive.
Perché le vendite colpiscono soprattutto questi mercati? Perché una parte molto importante dei loro principali indici dipende da aziende collegate al ciclo degli investimenti tecnologici. Quando cambiano le aspettative su quel settore, l’effetto può essere più violento che a Milano, dove pesano maggiormente banche, energia e industrie tradizionali.
TSMC batte le attese: utili record, ma le Borse vendono
Il paradosso della giornata arriva da Taiwan. TSMC, il principale produttore mondiale di semiconduttori conto terzi, ha comunicato un utile netto trimestrale di 763,1 miliardi di dollari taiwanesi (circa 23,6 miliardi di dollari USA), in aumento del 69% su base annua e superiore alle stime raccolte dagli analisti. La domanda di chip avanzati per l’intelligenza artificiale rimane elevata.
Ma dati aziendali eccellenti non cancellano le preoccupazioni di mercato: un’azione incorpora già aspettative sul futuro. Se gli investitori iniziano a ipotizzare costi più elevati, concorrenza più forte o una redditività futura inferiore alle previsioni, anche un settore in crescita può subire forti ribassi.
È il contrasto da osservare: la domanda di tecnologia non coincide automaticamente con la capacità di tutte le aziende coinvolte di produrre rendimenti adeguati per gli azionisti. Fonte: Reuters, trimestrale TSMC.
Piazza Affari: Milano apre a −0,31%, lontana dai ribassi asiatici
Il FTSE MIB era a 49.602,02 punti alle 9:02, in calo dello 0,31%. La seduta precedente si era chiusa a 49.753,84 punti (−0,61%). Si tratta di due rilevazioni diverse: la prima è una fotografia dei primi scambi di giovedì, la seconda è la chiusura ufficiale di mercoledì.
Un ribasso contenuto rispetto all’Asia non equivale a un mercato al riparo dai rischi. Significa, per il momento, che il peso differente dei comparti e le attese sulle aziende italiane stanno producendo un impatto diverso.
I titoli da osservare
- STMicroelectronics e Technoprobe: per capire se le vendite sui semiconduttori asiatici si trasmettono anche alla tecnologia quotata a Milano.
- UniCredit, Intesa Sanpaolo, Banco BPM e MPS: le banche sono sensibili alle aspettative sul costo del credito, sui margini e sulla salute delle imprese finanziate.
- Eni, Saipem e Tenaris: l’energia resta un fattore decisivo tra prezzi del greggio elevati e rischi sulle forniture.
- Prysmian e le società delle infrastrutture elettriche: la spesa per data center e reti è una fonte di domanda, ma anche un investimento che deve risultare economicamente sostenibile.
Questi sono titoli da monitorare, non i maggiori rialzi o ribassi di oggi: per i singoli titoli italiani non abbiamo una fotografia mattutina sufficientemente affidabile da attribuire variazioni puntuali.
Europa: tecnologia, banche e lusso alla prova
L’apertura di Francoforte, Parigi e Londra è condizionata dal pesante ribasso asiatico e dalle aspettative sui dati macroeconomici americani. Le indicazioni pre-mercato segnalavano prudenza, ma non attribuiamo a DAX, CAC 40 o FTSE 100 percentuali odierne non verificate: alcune pagine consultabili riportavano ancora la chiusura del 14 ottobre, che non va confusa con i primi scambi di oggi.
Per Francoforte l’attenzione va soprattutto a semiconduttori e industria, per Parigi anche alle aziende del lusso esposte ai consumi cinesi, per Londra al settore finanziario e ai nuovi dati sulla crescita britannica. In Europa, inoltre, rendimenti dei titoli di Stato e prezzi dell’energia restano variabili chiave per capire se una reazione negativa delle Borse sia passeggera o più persistente.
Regno Unito: PIL +0,1% ad agosto, meglio delle attese
Il PIL britannico è cresciuto dello 0,1% ad agosto, dopo il +0,4% di luglio. Secondo Reuters sui dati dell’Office for National Statistics, gli economisti si aspettavano in media un calo dello 0,1%. Il dato è quindi migliore delle previsioni, ma segnala comunque un ritmo di crescita contenuto.
Il punto non è soltanto se l’economia cresca. È se riesca a farlo nonostante costi energetici elevati e finanziamenti cari. Per le banche centrali europee questa combinazione rende più difficile scegliere tra contenere l’inflazione e sostenere l’attività economica.
Inflazione USA: il 3,7% riaccende i dubbi sui tassi
Mercoledì 14 ottobre l’inflazione americana di settembre è salita al 3,7% annuo, sopra le attese. Anche la componente core ha mostrato pressioni: +0,3% su base mensile e 2,6% annuo, secondo i dati riportati da Reuters.
Wall Street ha reagito con vendite soprattutto sulla tecnologia: lo S&P 500 ha perso circa l’1,11%, il Nasdaq l’1,88% e il Dow Jones lo 0,09%. Il divario fra indici racconta un mercato che penalizza maggiormente le valutazioni sostenute da guadagni attesi negli anni futuri.
Su RendeChiaro abbiamo analizzato la seduta nel nostro articolo sulla chiusura di Wall Street del 14 ottobre.
Il caso CoreWeave: dalla paura per le azioni a quella per il credito
CoreWeave, società americana specializzata nelle infrastrutture di calcolo per l’AI, è diventata un caso emblematico. Dopo un pesante ribasso delle azioni, gli investitori si sono concentrati anche sul debito del gruppo, vicino ai 50 miliardi di dollari secondo Reuters, e sul rendimento di mercato delle obbligazioni con scadenza 2032, salito oltre il 15%.
Un rendimento obbligazionario così elevato non significa che l’azienda paghi il 15% su tutti i suoi prestiti: è un segnale del rischio che il mercato attribuisce a determinate obbligazioni in quel momento. Reuters segnala inoltre un forte aumento dei costi di assicurazione contro il default per alcune società esposte alle infrastrutture AI.
Il dato importante è il cambiamento di prospettiva. Finché gli investitori discutono soltanto del prezzo delle azioni, il problema può riguardare le valutazioni. Quando crescono anche i rendimenti del debito più rischioso e gli spread di credito, entra in gioco il costo effettivo di finanziamento dei progetti.
Petrolio: Brent in area 104 dollari, ma il rischio energia non è scomparso
Nella mattinata il Brent è sceso in area 104–105 dollari al barile, secondo Reuters, dopo la chiusura di mercoledì sopra 106 dollari. Le variazioni intraday dipendono dalle prospettive delle forniture e dalle tensioni geopolitiche in Medio Oriente, che continuano a condizionare i trasporti energetici.
Per le famiglie italiane il Brent rimane importante, ma i prezzi di benzina e gasolio non si muovono automaticamente nella stessa percentuale: contano anche prodotti raffinati, cambio euro-dollaro, accise e margini distributivi. Per le Borse il problema è il rischio che prezzi energetici elevati alimentino nuovamente l’inflazione e mantengano costoso il denaro.
La lettura di RendeChiaro: l’AI non ha soltanto un prezzo in Borsa, ha un costo finanziario
La vera domanda del 15 ottobre è chi riuscirà a finanziare la crescita dell’intelligenza artificiale senza compromettere la propria solidità. Costruire data center significa acquistare chip, impianti, energia, raffreddamento e reti. Il costo iniziale è enorme, mentre i ricavi futuri non sono sempre certi.
Prendiamo un esempio puramente illustrativo: un’azienda finanzia un investimento di 10 miliardi di euro. Con un costo annuo del 5%, la spesa per interessi sarebbe di 500 milioni. Con l’8% salirebbe a 800 milioni. La differenza è di 300 milioni all’anno, a parità di debito ipotizzato e senza considerare rimborsi, scadenze o coperture.
Se le aziende ottengono domanda e ricavi sufficienti a coprire investimenti, interessi e altri costi, la crescita può essere sostenibile. Se il costo del denaro sale più rapidamente degli incassi, invece, un progetto economicamente promettente può diventare meno redditizio. Ecco perché utili record di TSMC e paura sul debito di CoreWeave possono convivere nella stessa giornata.
Per chi investe in ETF
Un ETF globale contiene molte aziende, ma i suoi maggiori pesi possono essere concentrati nella tecnologia statunitense. Se un portafoglio di 20.000 euro avesse, per ipotesi, il 30% esposto a quel settore, un calo del 10% di questa componente con il resto invariato comporterebbe una perdita di circa 600 euro, cioè il 3% del portafoglio.
Non è una previsione e non è un invito a interrompere un PAC. È un motivo per controllare la reale esposizione settoriale e chiedersi se il proprio orizzonte temporale sia compatibile con oscillazioni anche violente.
Per chi possiede BTP
L’inflazione superiore alle attese può spingere i rendimenti obbligazionari al rialzo, penalizzando i prezzi dei titoli a tasso fisso già emessi. Ma una forte avversione al rischio può anche aumentare la domanda di titoli di Stato e farne scendere i rendimenti. Nella mattinata asiatica, per esempio, gli acquisti di Treasury hanno portato il decennale USA vicino al 5,1%, secondo Reuters.
Per valutare l’impatto sui BTP occorre quindi osservare sia la direzione dei titoli americani sia il differenziale tra BTP e Bund: la paura delle azioni non determina automaticamente un rialzo o un ribasso delle obbligazioni italiane.
Il segnale importante e il semplice rumore
Una caduta di Borsa in una singola mattina è un fatto, non ancora una diagnosi. Per capire se il problema diventa strutturale bisogna guardare tre elementi: persistenza delle vendite, revisioni degli utili attesi e condizioni di finanziamento delle imprese.
Se le azioni scendono ma le aziende mantengono utili solidi e accesso al credito, la correzione può essere soprattutto una revisione dei prezzi. Se contemporaneamente aumentano spread di credito, oneri finanziari e tagli agli investimenti, cambia anche la valutazione dei fondamentali. Il secondo scenario è più serio del primo.
Gli appuntamenti del pomeriggio: dati USA e apertura di Wall Street
Alle 14:30 italiane sono attesi i prezzi alla produzione (PPI) americani di settembre, le vendite al dettaglio e le richieste settimanali di sussidio. I PPI sono confermati dal calendario ufficiale del Bureau of Labor Statistics. Le prime letture dei nuovi dati potranno spostare le aspettative sui tassi della Federal Reserve.
Alle 15:30 aprirà Wall Street. I futures del mattino indicavano prudenza, ma sono soltanto indicazioni preliminari. I titoli da seguire includono i grandi produttori di chip, i fornitori di infrastrutture AI e le società più esposte al finanziamento dei data center.
- Nasdaq e semiconduttori: la pressione delle vendite asiatiche proseguirà negli Stati Uniti?
- Mercato del credito: i rendimenti dei bond più rischiosi e i costi di assicurazione contro il default continueranno a salire?
- Treasury e BTP: i nuovi dati sull’inflazione spingeranno i rendimenti o prevarrà la ricerca di strumenti percepiti come sicuri?
- Milano ed Europa: il ribasso si concentrerà sui chip oppure si estenderà a banche, industria ed energia?
Il test della giornata sarà la coerenza tra mercati. Se le azioni della tecnologia scendono mentre sale anche il costo del suo debito, la pressione è più significativa. Se invece i rendimenti si stabilizzano e i risultati aziendali rimangono solidi, parte delle vendite potrebbe essere una correzione delle aspettative già incorporate nei prezzi.
Fonti e metodo
Informazioni verificate il 15 ottobre 2026: Reuters, crollo Kospi; Associated Press, Borse asiatiche; Reuters, utili TSMC; Reuters, mercati e caso CoreWeave; Reuters, credito AI e CDS.
Dati macro e materie prime: Reuters, PIL britannico; Reuters, inflazione USA e Wall Street; Reuters, petrolio Brent; BLS, calendario PPI; Borsa Italiana/Teleborsa, prima rilevazione di Milano delle 9:02. I prezzi delle Borse sono soggetti a variazione durante la giornata.
Questo articolo ha finalità informative e non costituisce consulenza finanziaria personalizzata. Le percentuali dei mercati ancora aperti sono indicazioni intraday, non dati finali di chiusura.
a cura di Andrea Aidala
Lascia un commento