
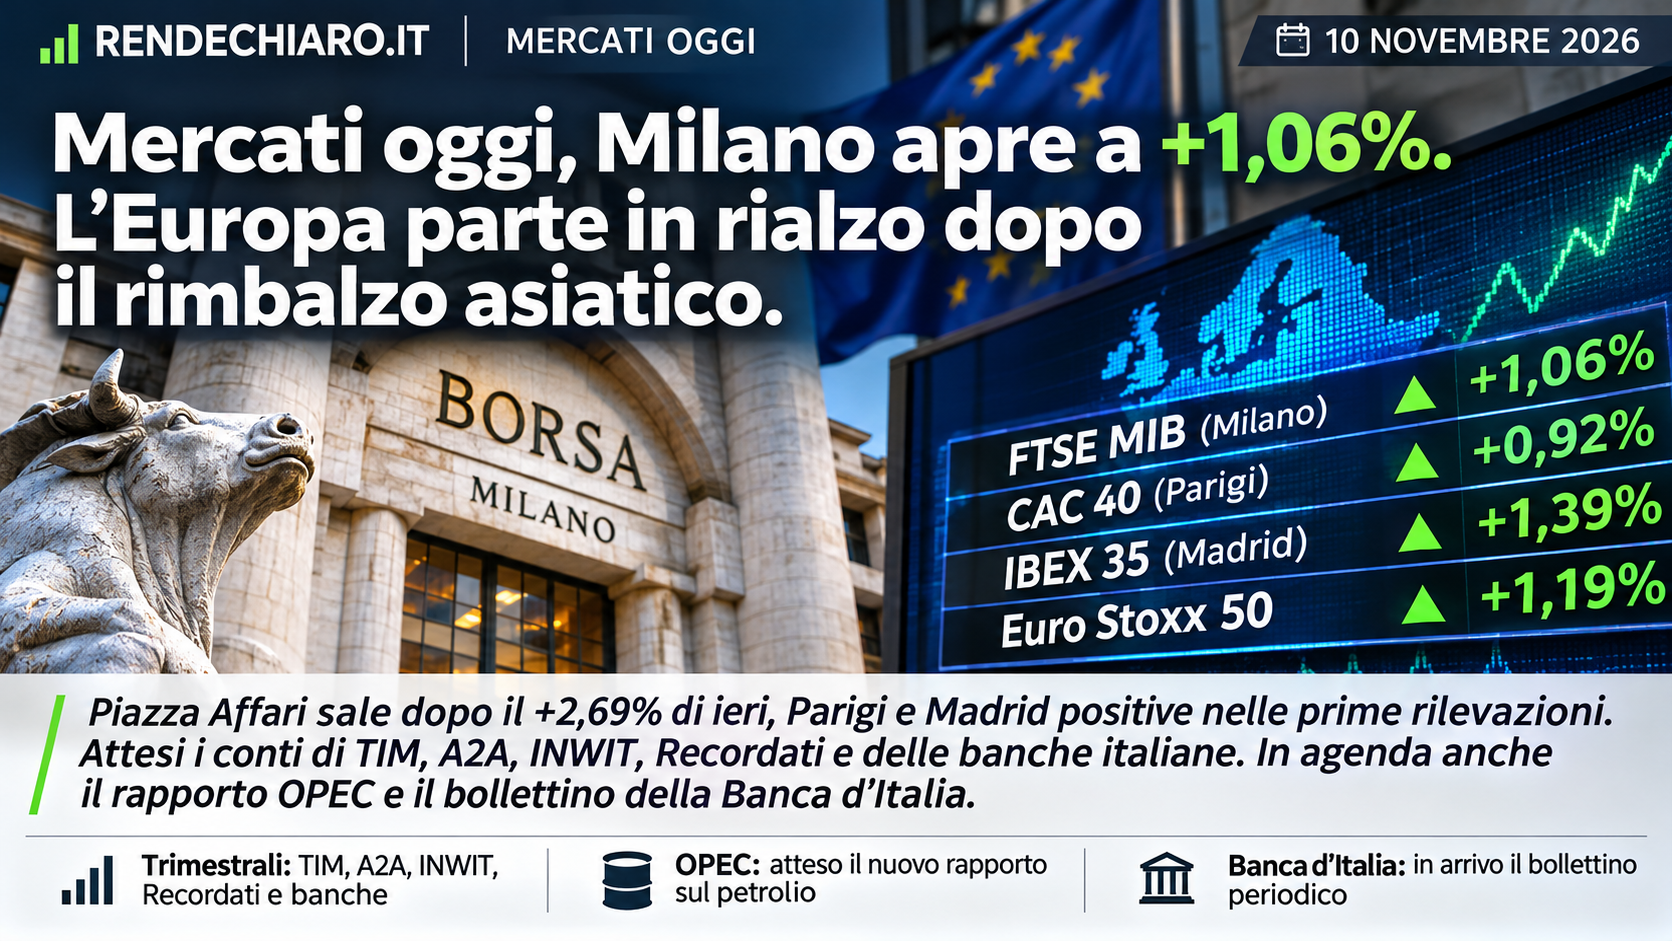
Piazza Affari sale dopo il +2,69% di ieri, Parigi e Madrid positive nelle prime rilevazioni. Attesi i conti di TIM, A2A, INWIT, Recordati e delle banche italiane. In agenda anche il rapporto OPEC e gli aggiornamenti della Banca d’Italia.
Martedì 10 novembre 2026 la seduta europea prende avvio in territorio positivo. Dopo il recupero asiatico e il forte rialzo di lunedì, il FTSE MIB segna 51.946,93 punti, +1,06% alle 09:20:51, secondo la rilevazione di Borsa Italiana. È una nuova accelerazione dopo il +2,69% della seduta precedente; ma l’elemento da osservare non è soltanto il guadagno dell’indice principale. Il recupero coinvolge anche società di media e piccola capitalizzazione, seppure con intensità diverse.
Borsa Italiana: il rialzo non riguarda soltanto il FTSE MIB
La fotografia dell’apertura mostra il segno più su tutti i principali indici del listino italiano:
| Indice | Punti | Variazione |
|---|---|---|
| FTSE MIB | 51.946,93 | +1,06% |
| FTSE Italia All-Share | 54.660,52 | +1,07% |
| FTSE Italia Mid Cap | 62.976,53 | +0,76% |
| FTSE Italia Small Cap | 36.582,53 | +0,74% |
| FTSE Italia STAR | 50.092,70 | +0,47% |
Il FTSE MIB guadagna l’1,06%, mentre l’indice STAR avanza dello 0,47%. La differenza indica che i grandi titoli stanno trainando il mercato, ma la presenza di rialzi anche fra Mid Cap e Small Cap è un segnale di maggiore diffusione degli acquisti. Per giudicare la solidità del movimento servirà verificare se questa partecipazione resiste fino alla chiusura.
Il +2,69% di lunedì e il +1,06% osservato questa mattina equivalgono, composti, a un aumento indicativo del 3,78% rispetto alla chiusura di venerdì. È un calcolo temporaneo basato sulla quotazione intraday e non rappresenta il rendimento definitivo delle due sedute.
Borse europee: Madrid, Parigi ed Euro Stoxx 50 in rialzo
Il miglioramento del clima non si limita all’Italia. Le prime rilevazioni di questa mattina indicano un’apertura positiva anche per diversi mercati europei. È importante non confondere però quotazioni registrate in orari diversi con un’unica fotografia simultanea.
| Mercato | Variazione | Ora italiana |
|---|---|---|
| Milano – FTSE MIB | +1,06% | 09:20 |
| Parigi – CAC 40 | +0,92% | 09:01 |
| Madrid – IBEX 35 | +1,39% | 09:07 |
| Euro Stoxx 50 | +1,19% | 09:11 |
La performance iniziale dell’Euro Stoxx 50 suggerisce che l’interesse degli investitori raggiunge anche le principali società dell’Eurozona. Madrid appare particolarmente vivace nelle prime battute, Parigi segue il recupero. Anche Francoforte viene segnalata positiva nelle prime cronache, ma non attribuiamo al DAX una percentuale senza una rilevazione odierna e un orario confermati.
Asia: Tokyo +2,87%, Seul rimbalza, Cina più cauta
Il movimento europeo segue il netto recupero di parte delle Borse asiatiche. Tokyo ha concluso la seduta con il Nikkei 225 in crescita del 2,87%. Nelle rilevazioni mattutine, il Kospi di Seul guadagnava il 4,39%, contro avanzamenti più contenuti a Hong Kong (+0,35%) e Shanghai (+0,08%). Le ultime tre percentuali fotografano rilevazioni mattutine e non vanno scambiate per chiusure.
Il contrasto fra le piazze più esposte alla tecnologia e quelle cinesi segnala un recupero selettivo. Per l’Europa l’effetto immediato è il sostegno al sentiment; la domanda decisiva è se si tradurrà anche in ordini sui titoli industriali e tecnologici europei.
Banco BPM, UniCredit e il nodo delle valutazioni
Il settore bancario resta centrale per Piazza Affari. Il rally di lunedì è stato sostenuto dall’interesse per Banco BPM e dalle prospettive di integrazione illustrate da Crédit Agricole, oltre che dai risultati e dagli obiettivi di UniCredit. Dopo rialzi così pronunciati, la domanda utile per l’investitore non è soltanto se i titoli possano crescere ancora, ma quanto delle notizie positive sia già incorporato nei prezzi.
Le potenziali sinergie di un’operazione bancaria non sono utili già realizzati: dipendono da condizioni economiche, autorizzazioni e tempi di esecuzione. Allo stesso modo, rendimenti da dividendo elevati devono essere valutati insieme alla sostenibilità degli utili e al prezzo pagato per l’azione. Il settore può restare protagonista della seduta, ma la sua forza non equivale da sola a un miglioramento uniforme di tutta l’economia italiana.
Trimestrali del 10 novembre: le società da seguire
Tra gli appuntamenti societari attesi oggi figurano gli aggiornamenti sui risultati di TIM, A2A, INWIT, Recordati, Banca Mediolanum e Banca Generali. Per TIM conteranno ricavi, margini e indebitamento; per A2A la redditività e la sensibilità ai prezzi dell’energia; per INWIT la generazione di cassa e gli investimenti nelle infrastrutture digitali. Nei risultati delle banche e del risparmio gestito saranno da osservare raccolta, commissioni e prospettive sui dividendi. La presenza in calendario non significa che i risultati fossero già diffusi al momento della rilevazione delle 09:20.
Energia, OPEC e Banca d’Italia: cosa può cambiare gli equilibri
Il quadro della giornata comprende inoltre il rapporto mensile dell’OPEC sul mercato petrolifero e gli aggiornamenti congiunturali territoriali della Banca d’Italia. Il petrolio resta una variabile rilevante per compagnie energetiche, trasporti e industria: prezzi in calo possono aiutare alcune imprese, ma non tutte ne beneficiano nello stesso modo, e gli effetti sulle bollette delle famiglie non sono automatici.
Il mercato italiano segue anche il nuovo Decreto Bollette approvato dal Governo il 9 novembre. Per valutarne gli effetti sulle imprese energetiche e sui clienti bisognerà distinguere gli obiettivi annunciati dal funzionamento effettivo dei meccanismi applicativi.
Tre scenari per il resto della seduta
- Rialzo più robusto: i guadagni di apertura vengono mantenuti e gli acquisti si estendono ad altri settori oltre alle banche.
- Consolidamento: dopo il recupero di lunedì prevalgono prese di profitto selettive, senza una correzione generalizzata.
- Volatilità in aumento: notizie societarie deludenti, rendimenti obbligazionari in rialzo o un peggioramento del sentiment internazionale riducono i progressi iniziali.
Questi sono scenari di lettura, non previsioni certe. Sarà soprattutto la tenuta del rialzo nelle ore centrali della seduta a distinguere un recupero credibile da un’apertura positiva destinata a esaurirsi.
Il punto di RendeChiaro: non basta guardare il FTSE MIB
Per chi investe attraverso fondi ed ETF azionari italiani, la seduta ricorda un principio importante: la performance di un indice concentrato nelle grandi società può nascondere differenze considerevoli tra settori e dimensioni aziendali. Oggi il segnale incoraggiante è che Mid Cap e Small Cap partecipano al movimento. Quello da verificare è se continueranno a farlo anche quando le prime prese di profitto metteranno alla prova le quotazioni.
Per approfondire: la chiusura di Milano e dell’Europa del 9 novembre e il calendario settimanale dei mercati.
Dati di mercato riferiti alla mattina del 10 novembre 2026. Le quotazioni possono cambiare rapidamente. L’articolo ha finalità informative e non costituisce consulenza finanziaria personalizzata.
A cura di Andrea Aidala
Lascia un commento