
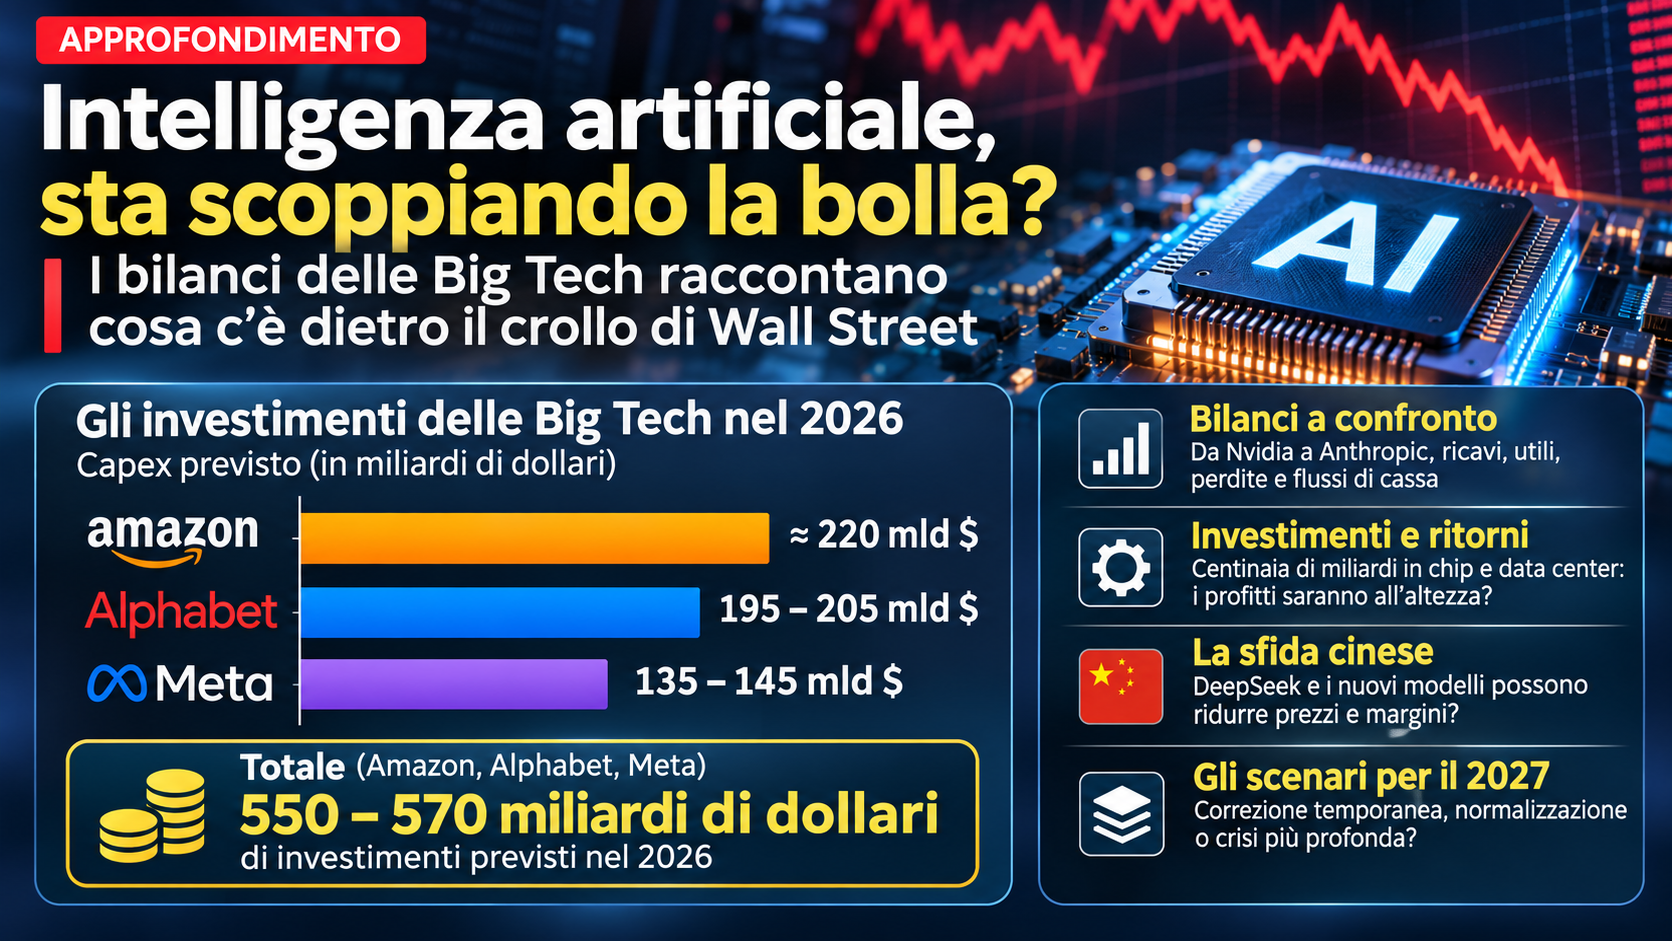
Il crollo di Wall Street del 19 e 20 novembre 2026 riapre una domanda che riguarda l’intera economia mondiale: l’intelligenza artificiale sta vivendo una correzione temporanea oppure gli investitori hanno sopravvalutato i suoi profitti futuri? Per rispondere non bastano i grafici delle Borse. Occorre confrontare risultati effettivi, spese in infrastrutture, impegni contrattuali e disponibilità di liquidità delle aziende che guidano il settore.
Nvidia è enormemente redditizia, Microsoft e Alphabet finanziano l’IA con attività consolidate, mentre Anthropic e OpenAI seguono un percorso più esposto ai costi della capacità di calcolo. Sono realtà diverse, spesso riunite sotto un’unica etichetta: «titoli IA». Proprio questa distinzione è il punto di partenza dell’analisi di RendeChiaro.it.
1. Due giorni di vendite: cosa è successo a Wall Street
| Indice | Venerdì 20 novembre | Settimana 16–20 novembre |
|---|---|---|
| Nasdaq Composite | −5,28% | −10,0% |
| S&P 500 | −3,70% | −8,6% |
| Dow Jones | −1,93% | −8,0% |
| Russell 2000 | −2,76% | −7,5% |
Venerdì il Nasdaq chiude a 22.617,73 punti, lo S&P 500 a 6.910,39 e il Dow Jones a 48.147,33. Lo S&P 500 entra in territorio di correzione, oltre il 10% sotto il massimo di ottobre. Nvidia perde circa il 14% in una sola seduta e il 23% nella settimana, mentre Anthropic arretra di circa il 9,1% nel secondo giorno di contrattazioni. La debolezza interessa anche semiconduttori e infrastrutture in Asia ed Europa. Fonti: Wall Street Journal e The Guardian.
Un forte calo delle quotazioni, tuttavia, non coincide necessariamente con un deterioramento immediato delle attività. I prezzi incorporano aspettative sui profitti futuri: basta che queste diminuiscano perché il valore delle azioni cambi rapidamente, anche se i ricavi continuano a salire. Per questo occorre esaminare i bilanci.
2. Nvidia: utili record e azioni in caduta, il paradosso del mercato
| Indicatore | Trimestre chiuso a ottobre 2026 | Variazione annua |
|---|---|---|
| Ricavi | 115,8 miliardi $ | +103% |
| Ricavi Data Center | 107,6 miliardi $ | +110% |
| Utile operativo GAAP | 77,5 miliardi $ | +115% |
| Utile netto GAAP | 65,3 miliardi $ | +105% |
| Margine lordo GAAP | 74,8% | +1,4 punti |
I risultati pubblicati il 17 novembre mostrano un’impresa straordinariamente redditizia. Nvidia ha più che raddoppiato ricavi e utili rispetto all’anno precedente. Il segmento Data Center genera circa il 93% del fatturato trimestrale: una prova della forza della domanda, ma anche della concentrazione del business su un unico ciclo di investimento. Fonte: risultati ufficiali Nvidia, terzo trimestre fiscale 2027.
Per il trimestre successivo la società prevede circa 130 miliardi di dollari di fatturato, con un margine lordo atteso del 71–72%, inferiore al 74,8% appena registrato. Un rallentamento dei margini non equivale a una crisi, ma basta a ricordare che anche un’impresa dominante può risentire di concorrenza, costi e mutamenti nella domanda.
Il punto decisivo: un’azione può scendere mentre i profitti salgono se il suo prezzo incorporava una crescita ancora più elevata. Per valutare una bolla, dunque, non basta chiedersi quanto guadagni Nvidia; occorre capire quanto il mercato paghi per i guadagni futuri e se i suoi grandi clienti continueranno a investire allo stesso ritmo.
3. Anthropic: ricavi in rapida crescita e 900,9 miliardi di impegni pluriennali
Anthropic, la società dietro Claude, permette di osservare un modello economico differente: quello di chi sviluppa modelli di IA e deve acquistare enormi quantità di potenza di calcolo. Dal prospetto depositato alla SEC emerge che nei primi nove mesi del 2026 i ricavi hanno raggiunto 33,2 miliardi di dollari, di cui circa 17 miliardi nel solo terzo trimestre.
Nei nove mesi la perdita operativa secondo i principi GAAP è stata di circa 1,26 miliardi, ma la perdita netta contabile è arrivata a circa 104 miliardi. Quest’ultima cifra non deve essere confusa con denaro effettivamente consumato: comprende circa 94,3 miliardi di variazioni del valore contabile di strumenti convertibili e derivati, in larga parte collegate all’aumento della valutazione societaria. Nello stesso periodo Anthropic ha registrato un flusso di cassa operativo positivo di circa 6,6 miliardi: una precisazione importante, che rende il quadro più articolato della sola perdita netta.
Gli impegni per infrastrutture: che cosa significano davvero
| Periodo degli impegni contrattuali | Importo dichiarato |
|---|---|
| Nei 12 mesi successivi al 30 settembre 2026 | 70,7 miliardi $ |
| Cumulati entro fine 2030 | 451,6 miliardi $ |
| Totale pluriennale (fino al 2045) | 900,9 miliardi $ |
I 70,7 miliardi e i 451,6 miliardi sono già inclusi nel totale di 900,9 miliardi e non vanno sommati. Si tratta di contratti di acquisto, accordi di leasing e altri impegni, in parte soggetti a condizioni o diritti di recesso: non sono perdite già subite né debiti tutti immediatamente esigibili. Mostrano però la portata della sfida finanziaria per assicurarsi capacità di calcolo e data center.
Nel frattempo l’IPO conclusa il 20 novembre ha raccolto circa 93,5 miliardi di dollari lordi, inclusa l’opzione esercitata dai collocatori, cui si aggiunge un collocamento privato di circa 26 miliardi. Il totale lordo delle due operazioni è di circa 119,5 miliardi, di cui una parte del collocamento pubblico è andata ad azionisti venditori. Fonte: comunicazione ufficiale Anthropic, 20 novembre.
I capitali raccolti rafforzano la posizione finanziaria, ma non risolvono da soli la questione strutturale: quanto profitto e quanta cassa produrrà ogni unità di potenza di calcolo acquistata?
4. Microsoft, Alphabet, Amazon e Meta: quattro bilanci, quattro modelli di business
Microsoft: utile e cassa, ma 45,2 miliardi di capex in un trimestre
Nel trimestre luglio-settembre 2026 Microsoft registra ricavi per 92,3 miliardi di dollari (+19%), utile operativo di 45,9 miliardi e utile netto GAAP di 36,6 miliardi. Il flusso di cassa operativo raggiunge 58 miliardi e il free cash flow 18,6 miliardi, nonostante 45,2 miliardi di investimenti in capitale, comprese componenti in leasing. Secondo la conference call, circa tre quarti del capex riguarda attività a vita relativamente breve, soprattutto CPU e GPU. Fonte: risultati e conference call Microsoft, ottobre 2026.
La differenza è significativa: Microsoft genera risorse proprie grazie a software e servizi già consolidati, ma i chip devono essere utilizzati intensivamente prima di diventare tecnologicamente superati. La redditività degli investimenti dipenderà dalla domanda e dai prezzi dei servizi cloud.
Alphabet: Google Cloud raddoppia, il free cash flow trimestrale è negativo
Alphabet chiude il terzo trimestre con 127,6 miliardi di dollari di ricavi (+25%) e 26,2 miliardi di utile netto. Google Cloud supera i 30,7 miliardi di fatturato, in crescita del 103%. Nello stesso periodo, però, il capex raggiunge 51,4 miliardi contro un flusso di cassa operativo di circa 42,3 miliardi, con free cash flow negativo per 9,1 miliardi. Sui dodici mesi il free cash flow resta positivo per 19,7 miliardi.
Il dato non indica insolvenza o una crisi operativa: mostra che l’aumento della spesa per infrastrutture può temporaneamente assorbire più cassa di quella generata dalle attività. Fonte: Alphabet, risultati e conference call Q3 2026.
Amazon: AWS cresce del 39%, ma gli investimenti superano la cassa
Amazon registra nel trimestre 201,9 miliardi di dollari di ricavi e 28,1 miliardi di utile operativo. AWS, il suo cloud, raggiunge 46 miliardi di vendite (+39%) e 17,8 miliardi di utile operativo. Il free cash flow degli ultimi dodici mesi è tuttavia negativo per 42,4 miliardi di dollari, soprattutto per il forte aumento delle immobilizzazioni legate all’IA. Il capex in contanti previsto per il 2026 è circa 220 miliardi. Fonte: Amazon, risultati Q3 2026.
Il messaggio è semplice: un gruppo può registrare utili e, nello stesso periodo, impegnare in nuovi impianti più denaro di quello generato dalle attività operative.
Meta: la pubblicità sostiene la crescita, ma il capex accelera
Meta raggiunge 64,6 miliardi di dollari di ricavi trimestrali (+26%), con investimenti in capitale per 34,9 miliardi e free cash flow negativo per 2,12 miliardi nel trimestre. L’utile operativo GAAP di circa 13 miliardi comprende però un onere straordinario giudiziario da 9,89 miliardi: senza tale voce, sarebbe stato circa 22,9 miliardi. Fonte: Meta, risultati Q3 2026.
Meta ha una peculiarità: l’IA può generare ritorni indiretti, migliorando raccomandazioni e pubblicità anche quando non viene venduta come servizio autonomo. È quindi sbagliato misurarne la redditività esclusivamente attraverso il fatturato dei chatbot.
5. Oltre mezzo trilione di dollari: il grafico degli investimenti Big Tech
| Società | Capex previsto nel 2026 |
|---|---|
| Amazon | Circa 220 miliardi $ |
| Alphabet | 195–205 miliardi $ |
| Meta | 135–145 miliardi $ |
| Totale delle tre società | 550–570 miliardi $ |

Tre colossi tecnologici prevedono quindi 550–570 miliardi di dollari di investimenti in capitale nel solo 2026. Sono stime delle aziende e non importi già interamente spesi; non tutti gli interventi riguardano esclusivamente l’IA e le definizioni contabili di capex differiscono leggermente. Microsoft non è inclusa nel totale per evitare di sommare senza precisazioni il suo dato trimestrale di 45,2 miliardi a previsioni annuali.
La dimensione è enorme. Ma il problema economico non è semplicemente quanto si spende: è la capacità dei nuovi impianti di generare ricavi e margini sufficienti a remunerare il capitale nel tempo. Quando l’innovazione corre più rapidamente degli ammortamenti, il rischio di sostituzione anticipata dei chip diventa un fattore da considerare.
6. OpenAI: ricavi crescenti, ma perdite operative ancora elevate
OpenAI non presenta al pubblico un rendiconto trimestrale completo come le società quotate. Secondo documenti per investitori citati dal Wall Street Journal e ripresi da Reuters il 10 novembre, nel terzo trimestre 2026 i ricavi sarebbero saliti di circa il 50% a 10 miliardi di dollari, mentre la perdita operativa rettificata avrebbe raggiunto circa 10,9 miliardi, con un margine operativo rettificato pari a −109%. Fonte: Reuters, 10 novembre 2026.
Il Financial Times ha riportato inoltre una previsione interna di free cash flow cumulato negativo per circa 278 miliardi di dollari tra il 2026 e il 2030. Si tratta di una proiezione, non di una perdita già realizzata. Le cifre non sono immediatamente confrontabili con i bilanci GAAP delle società quotate e meritano quindi cautela. Fonte: Financial Times, settembre 2026.
Anthropic e OpenAI dimostrano che la domanda di servizi può crescere in modo molto veloce senza garantire nell’immediato una remunerazione adeguata del capitale investito. È la sostenibilità di lungo termine del modello economico, non soltanto l’entusiasmo degli utenti, a essere sotto esame.
7. La sfida cinese: tecnologia più economica, margini potenzialmente più bassi
DeepSeek, Kimi di Moonshot AI, GLM di Z.ai e Qwen di Alibaba mostrano come la concorrenza possa esercitare una pressione crescente sui prezzi dei modelli. In alcuni utilizzi, fornitori alternativi offrono costi per token inferiori a quelli delle piattaforme americane. Il confronto però richiede prudenza: accuratezza, affidabilità, velocità, sicurezza e costo per attività effettivamente conclusa non sono sempre equivalenti.
Se una prestazione sufficiente per un’impresa diventa acquistabile a un prezzo molto inferiore, il cliente può cambiare fornitore o negoziare sconti. A quel punto i produttori americani potrebbero trovarsi a fronteggiare margini più stretti mentre devono continuare a investire in infrastrutture.
Ne nasce un paradosso: l’intelligenza artificiale potrebbe diffondersi più velocemente proprio perché costa meno, mentre alcune delle società che la sviluppano diventano meno redditizie. Una tecnologia rivoluzionaria non garantisce automaticamente rendimenti elevati alle aziende che la commercializzano.
8. L’effetto degli investimenti incrociati tra aziende IA
L’ecosistema presenta rapporti finanziari intrecciati. Nel collocamento privato contestuale all’IPO di Anthropic, Google e Nvidia hanno sottoscritto circa 10 miliardi di dollari ciascuna; AMD circa 2,5 miliardi; Broadcom, Micron e Microsoft circa un miliardo ciascuna; TSMC Partners circa 500 milioni. I termini sono elencati nel comunicato ufficiale Anthropic.
Alcune società che forniscono chip, software o infrastrutture sono quindi anche investitori nei produttori di modelli. Questo non rende i ricavi fittizi e non costituisce, di per sé, un’irregolarità. Impone però una domanda: quanta della domanda di potenza di calcolo è sostenuta da consumatori e aziende finali e quanta dall’espansione del capitale all’interno della stessa filiera?
Se i clienti finali acquistassero servizi IA in quantità inferiore alle attese, le conseguenze potrebbero estendersi ai fornitori di chip, data center, energia e finanziamenti.
9. Come capire se siamo davanti a una bolla
Una bolla non si riconosce dal semplice ribasso di un indice. La questione è se i prezzi delle attività finanziarie siano ragionevoli rispetto ai flussi di cassa che potranno generare negli anni futuri. Non esiste un indicatore singolo capace di dare una risposta certa in tempo reale.
| Indicatore da monitorare | Che cosa può rivelare |
|---|---|
| Crescita ricavi Data Center di Nvidia | Domanda di chip e infrastrutture |
| Capex delle Big Tech | Accelerazione o frenata della costruzione di capacità |
| Free cash flow | Cassa generata dopo gli investimenti |
| Margini dei produttori di modelli | Effetto di costi e concorrenza sui prezzi |
| Valutazioni rispetto agli utili attesi | Quanto ottimismo è incorporato nelle quotazioni |
Se ricavi e domanda continuassero a crescere ma i margini venissero erosi dalla concorrenza, anche un settore tecnologicamente vincente potrebbe offrire rendimenti azionari deludenti. Il prezzo pagato conta quanto la qualità dell’impresa.
10. I tre possibili scenari per il 2027
Scenario A: una correzione temporanea
La domanda di IA resta sostenuta, i data center trovano un utilizzo crescente e i ricavi aumentano abbastanza da finanziare infrastrutture e sviluppo. In questo caso il crollo di novembre potrebbe rappresentare soprattutto una revisione di valutazioni diventate troppo elevate.
Scenario B: tecnologia in espansione, rendimenti più modesti
L’IA continua a diffondersi, ma la competizione abbassa i prezzi e i costi restano elevati. Le società crescono e generano benefici economici, mentre il mercato attribuisce loro multipli meno generosi. È possibile quindi avere un’innovazione vincente e azioni deboli per un periodo prolungato.
Scenario C: rallentamento degli investimenti
I clienti utilizzano meno capacità del previsto o impongono prezzi inferiori, alcuni progetti diventano meno convenienti e le grandi piattaforme riducono i nuovi ordini. Ne risentirebbero tanto i produttori di modelli quanto i fornitori di chip e infrastrutture. Un paragone con la bolla Internet è utile per capire il meccanismo, ma non va spinto troppo: diverse Big Tech attuali producono già grandi utili e flussi di cassa.
11. Che cosa significa per chi investe in ETF e azioni
Un investitore italiano può essere esposto al settore anche senza possedere direttamente Nvidia, Microsoft o Anthropic. Gli ETF sul Nasdaq 100, sull’S&P 500 e su molti indici globali includono importanti società tecnologiche americane. Avere più strumenti non garantisce una vera diversificazione quando i titoli sottostanti si sovrappongono.
Per esempio, un portafoglio composto da un ETF globale, uno sull’S&P 500 e uno sul Nasdaq 100 può risultare molto concentrato sugli stessi grandi gruppi. In una settimana di ribassi generalizzati queste esposizioni possono scendere contemporaneamente.
Un crollo non è però, di per sé, un segnale certo per comprare o vendere. Per un risparmiatore contano l’orizzonte temporale, il fabbisogno di liquidità, la distribuzione geografica e settoriale, la capacità di tollerare perdite e il peso delle singole posizioni.
12. L’analisi di RendeChiaro.it: la tecnologia può vincere anche se alcuni investitori perdono
I bilanci non descrivono un settore privo di risultati economici. Nvidia genera utili eccezionali. Microsoft, Alphabet, Amazon e Meta hanno attività consolidate in grado di finanziare una parte importante della spesa. Anthropic mostra ricavi in fortissima crescita e una situazione contabile più complessa di quanto suggerisca la sola perdita netta. OpenAI, secondo le informazioni finanziarie disponibili, affronta ancora perdite operative rilevanti.
Non esiste quindi un’unica «economia dell’IA». Esistono fornitori di infrastrutture, piattaforme che incorporano la tecnologia in attività redditizie e sviluppatori di modelli che devono ancora dimostrare una sostenibilità piena e durevole.
La conclusione di RendeChiaro.it è che il settore presenta rischi concreti di sopravvalutazione, ma i bilanci disponibili non dimostrano lo scoppio di una bolla generalizzata. La prova decisiva arriverà dal rapporto fra capitale investito, ricavi finali e profitti effettivamente realizzabili.
Una rivoluzione tecnologica può arricchire l’economia e, contemporaneamente, deludere chi ha pagato prezzi eccessivi per le azioni. È questa la distinzione che può aiutare a interpretare il crollo di novembre senza sottovalutare i rischi né confondere la volatilità con il fallimento dell’intelligenza artificiale.
Leggi anche gli approfondimenti pubblicati su RendeChiaro.it
- Wall Street crolla: Nasdaq −5,28%, Nvidia −14%. La chiusura del 20 novembre
- Anthropic IPO: cronaca e aggiornamenti del debutto al Nasdaq
- Anthropic in Borsa: conviene investire?
- Effetto Nvidia su Piazza Affari: le società italiane coinvolte
Fonti principali: risultati e documenti ufficiali Nvidia, Microsoft, Alphabet, Amazon, Meta e Anthropic; prospetto Anthropic presso la SEC; Reuters, Financial Times e Wall Street Journal per le informazioni relative a OpenAI e ai mercati. Dati disponibili al 20 novembre 2026. Previsioni e impegni contrattuali non equivalgono a spese già sostenute. Articolo a finalità informative, non costituisce consulenza finanziaria.
A cura di Andrea Aidala
Lascia un commento