
A cura di Andrea Aidala – RendeChiaro.
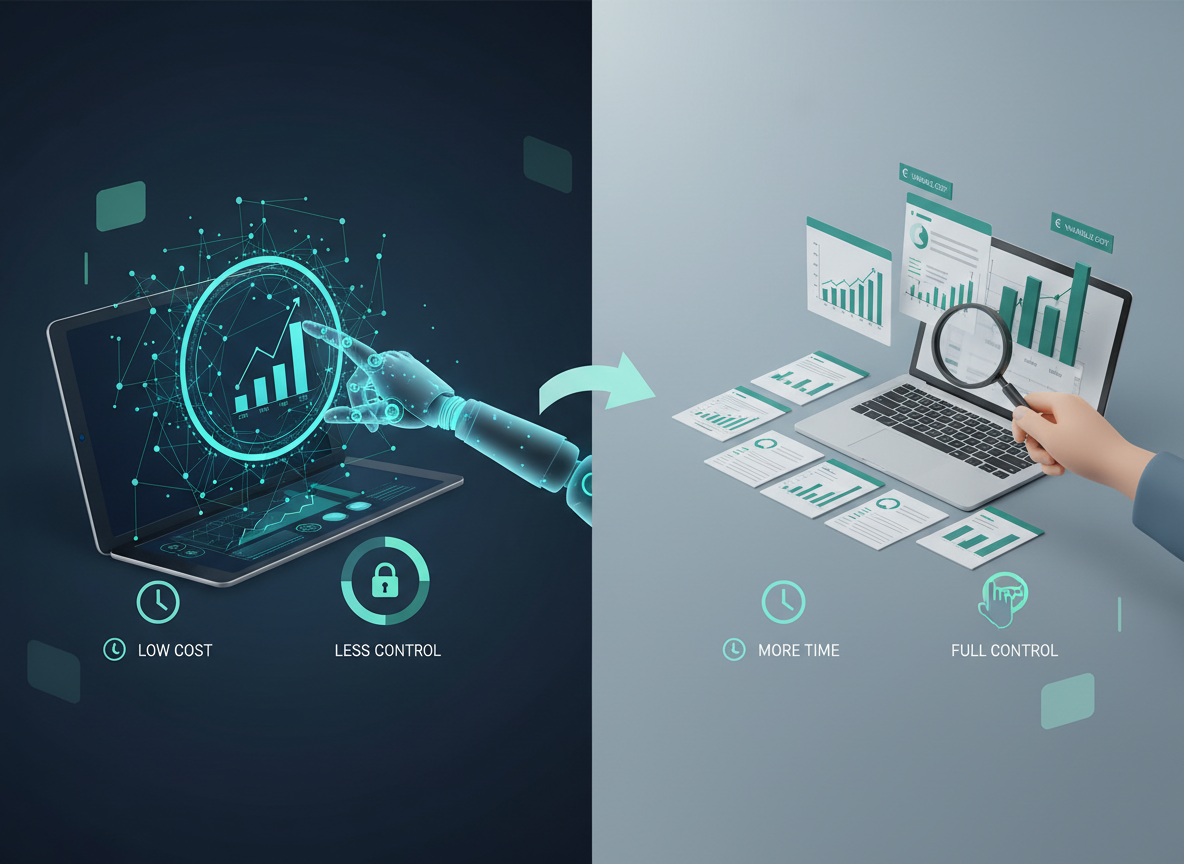
Robo-advisor e portafoglio ETF autonomo possono utilizzare strumenti simili, ma offrono esperienze molto diverse. Il primo delega costruzione e ribilanciamento; il secondo lascia all’investitore maggiore controllo e responsabilità.
| Robo-advisor | ETF fai da te | |
|---|---|---|
| Gestione | Automatizzata | Manuale |
| Ribilanciamento | Di norma automatico | Da gestire personalmente |
| Costi | Commissione di gestione + costi ETF | Costi ETF + broker |
| Controllo | Più limitato | Più elevato |
| Tempo richiesto | Basso | Maggiore |
Il vero prezzo della semplicità
Un robo-advisor può costare più di un portafoglio ETF essenziale gestito in autonomia. In cambio riduce decisioni operative, ribilanciamenti e il rischio di modificare continuamente il portafoglio sulla base delle emozioni.
Quando il fai da te può avere senso
Se comprendi asset allocation, diversificazione, fiscalità e ribilanciamento, un portafoglio semplice può ridurre i costi. Ma risparmiare commissioni non serve se poi si commettono errori di comportamento o si cambia strategia a ogni ribasso.
Cosa confrontare
- costo totale annuo, non solo la commissione pubblicizzata;
- ETF utilizzati e loro TER;
- regime fiscale;
- modalità di ribilanciamento;
- livello di personalizzazione;
- possibilità di trasferire il portafoglio;
- tempo che vuoi dedicare alla gestione.
Leggi anche quanto incidono i costi degli ETF.
Il confronto è generale e non indica quale soluzione sia adatta a una specifica persona.
Quattro domande prima di scegliere
- Quanto tempo vuoi dedicare? Un portafoglio autonomo richiede decisioni, controlli e manutenzione.
- Quanto pesa per te il costo? Anche differenze piccole nelle commissioni possono accumularsi nel lungo periodo.
- Quanto sei disciplinato? Un servizio automatizzato può ridurre la tentazione di intervenire continuamente nei momenti di volatilità.
- Quanto controllo desideri? Nel fai da te puoi scegliere ogni strumento; nel robo-advisor accetti una struttura definita dal servizio.
Due soluzioni che utilizzano ETF simili possono quindi offrire un’esperienza molto diversa. Il confronto corretto non è solo “quale costa meno”, ma quale combinazione di costo, semplicità, disciplina e controllo è coerente con il modo in cui vuoi gestire il denaro.
Quanto può pesare una differenza di costo dello 0,6%
Su 50.000 euro lasciati investiti per 20 anni, ipotizzando un rendimento lordo del 6%, una soluzione con costi complessivi inferiori di 0,6 punti percentuali avrebbe, nella simulazione, un capitale finale di circa 160.400 euro contro circa 143.100 euro.
La differenza teorica supera 17.000 euro. Ma il confronto è incompleto se il fai da te porta a errori, operazioni impulsive o portafogli mal costruiti: il costo va sempre valutato insieme al comportamento dell’investitore.
Lascia un commento