
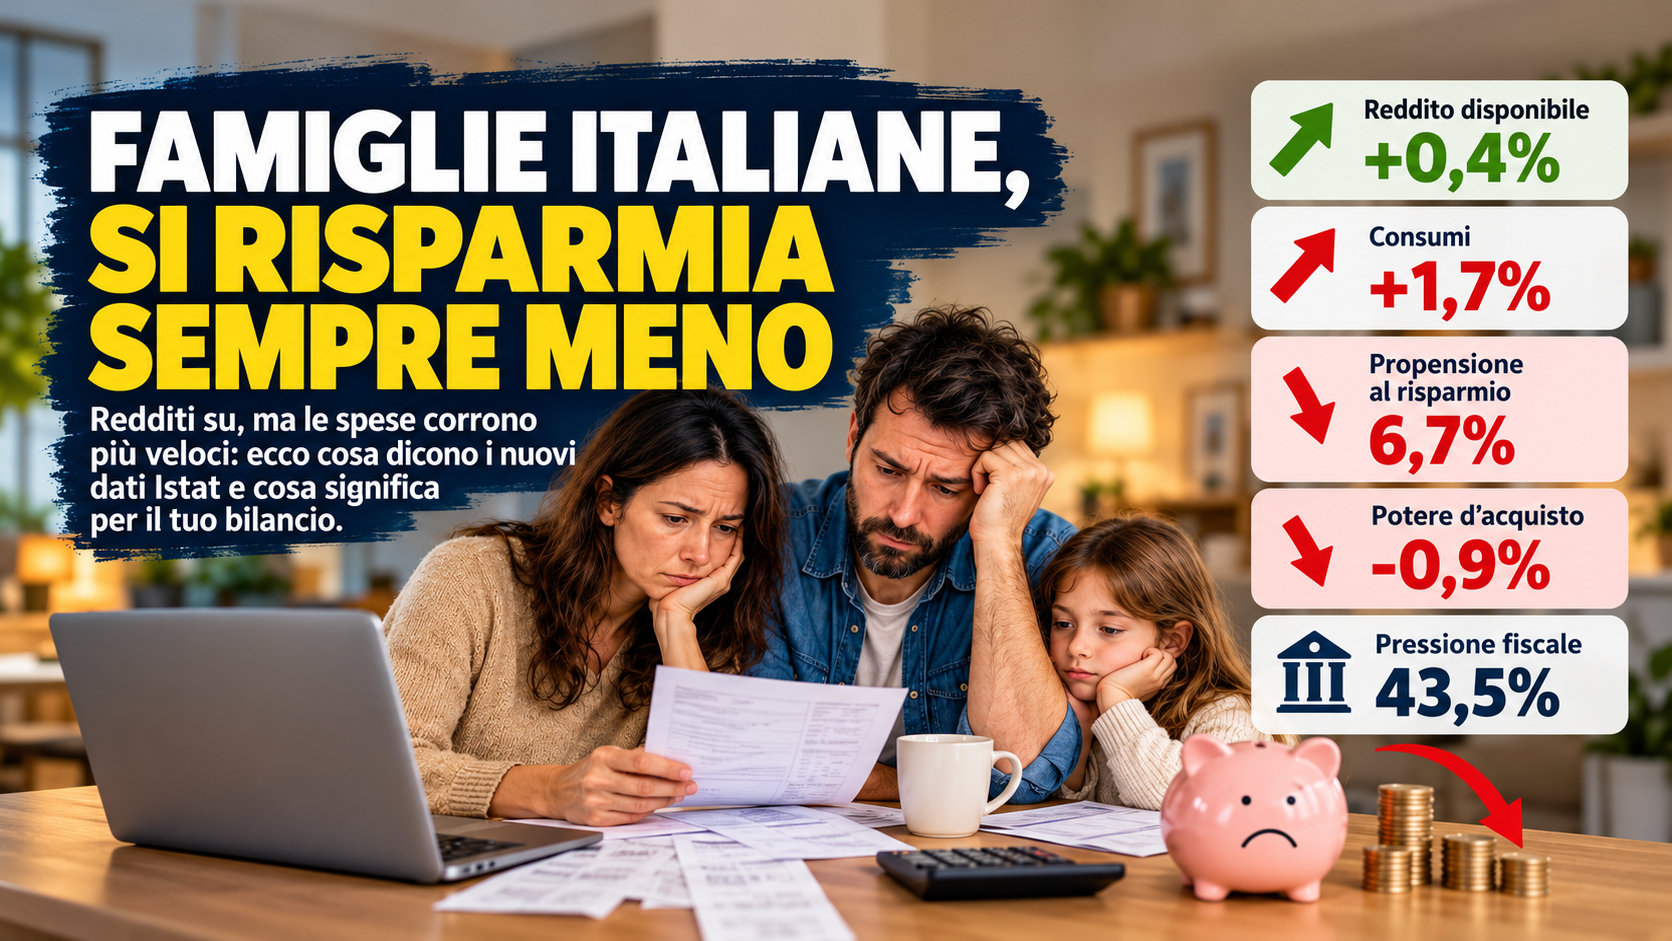
Il reddito disponibile cresce, ma le spese corrono molto più velocemente. Nel secondo trimestre 2026 gli italiani hanno consumato di più e risparmiato meno. Ecco cosa significano davvero i nuovi dati Istat per il bilancio di una famiglia.
I redditi aumentano, ma non abbastanza da tenere il passo delle spese.
È questa la fotografia che emerge dai dati pubblicati oggi, 5 ottobre 2026, dall’Istat sul secondo trimestre dell’anno.
Il reddito disponibile delle famiglie è cresciuto dello 0,4% rispetto al trimestre precedente, mentre i consumi sono aumentati dell’1,7%.
Una differenza importante: significa che, in media, la spesa delle famiglie sta crescendo più velocemente delle risorse disponibili.
Il dato più importante: scende il risparmio
La conseguenza si vede immediatamente sulla capacità di mettere soldi da parte.
La propensione al risparmio delle famiglie è scesa al 6,7%, con una diminuzione di 1,2 punti percentuali rispetto al trimestre precedente.
Nel primo trimestre il dato era quindi intorno al 7,9%.
In altre parole, una quota maggiore del reddito viene assorbita dai consumi e ne rimane una più piccola da destinare al risparmio.
Un esempio semplice
Immaginiamo, solo per rendere il dato più comprensibile, una famiglia con 2.500 euro al mese di reddito disponibile.
Con una propensione al risparmio del 7,9%, il risparmio teorico sarebbe:
2.500 € × 7,9% = 197,50 € al mese
Con una propensione del 6,7%:
2.500 € × 6,7% = 167,50 € al mese
La differenza è di circa 30 euro al mese, ossia 360 euro in un anno.
Naturalmente non significa che ogni famiglia italiana abbia perso esattamente questa cifra: il dato Istat è una media riferita all’intero settore delle famiglie. L’esempio serve però a capire la dimensione del fenomeno.
Anche il potere d’acquisto torna a scendere
Il secondo dato da osservare è forse ancora più significativo.
Nel secondo trimestre 2026 il potere d’acquisto delle famiglie è diminuito dello 0,9% rispetto al trimestre precedente.
Il reddito nominale è quindi aumentato, ma l’aumento dei prezzi ha più che compensato la crescita. Il deflatore implicito dei consumi è infatti cresciuto dell’1,4% nello stesso periodo.
È il classico caso in cui sul conto corrente possono entrare più soldi rispetto a prima, ma con quegli stessi soldi si riescono a comprare meno beni e servizi.
Pressione fiscale al 43,5%
C’è poi il dato sulla pressione fiscale.
Nel secondo trimestre 2026 è stata pari al 43,5%, in aumento di 0,5 punti percentuali rispetto allo stesso trimestre del 2025.
Attenzione però a interpretare correttamente questo numero.
Non significa che ogni lavoratore o ogni famiglia versi il 43,5% del proprio stipendio in tasse.
La pressione fiscale è un indicatore macroeconomico che mette in rapporto l’insieme delle imposte e dei contributi sociali con il Pil del Paese. Resta comunque un dato importante perché descrive il peso complessivo del prelievo fiscale sull’economia italiana.
Redditi +0,4%, consumi +1,7%: perché è il confronto da guardare
Se dovessimo riassumere i dati Istat con due soli numeri, sceglieremmo questi:
Reddito disponibile: +0,4%
Consumi: +1,7%
La distanza tra le due percentuali spiega buona parte di quello che sta succedendo ai bilanci familiari.
Quando le spese aumentano più rapidamente del reddito, le possibilità sono essenzialmente tre:
- ridurre alcune spese;
- risparmiare meno;
- utilizzare una parte dei risparmi già accumulati.
I dati Istat indicano chiaramente che, almeno nel secondo trimestre, una parte dell’aggiustamento è avvenuta proprio attraverso una riduzione della quota destinata al risparmio.
RendeChiaro: cosa significa per una famiglia?
Il punto non è soltanto capire se gli stipendi stanno aumentando. La domanda più utile è: quanto rimane davvero a fine mese dopo aver pagato tutte le spese?
Ed è qui che i dati di oggi diventano interessanti.
Un aumento dello stipendio o del reddito dello 0,4% può sembrare positivo. Ma se contemporaneamente il costo dei consumi cresce più rapidamente, il miglioramento rischia di esistere soltanto sulla carta.
Per una famiglia questo significa che diventa ancora più importante distinguere tra tre voci:
- Spese obbligatorie: mutuo o affitto, bollette, trasporti, assicurazioni, alimentari.
- Spese variabili: ristoranti, abbonamenti, acquisti non indispensabili e tempo libero.
- Risparmio: la parte di reddito che dovrebbe essere accantonata prima che venga assorbita dalle altre spese.
Un metodo semplice può essere quello di considerare il risparmio come una vera e propria voce del bilancio familiare, anziché limitarsi a mettere da parte ciò che eventualmente rimane alla fine del mese.
Il paradosso del 2026: il Pil cresce, ma le famiglie fanno più fatica
Sempre oggi l’Istat ha confermato che nel secondo trimestre 2026 il Pil italiano è cresciuto dello 0,2% rispetto al trimestre precedente e dell’1% rispetto a un anno prima, secondo la revisione dei conti economici trimestrali.
Questo ci ricorda una cosa importante: la crescita dell’economia e il miglioramento delle condizioni economiche delle singole famiglie non sono necessariamente la stessa cosa.
Il Pil può crescere mentre il potere d’acquisto diminuisce e la capacità di risparmiare si riduce. Ed è proprio ciò che i numeri del secondo trimestre sembrano raccontare.
In conclusione
I dati Istat di oggi mandano un messaggio piuttosto chiaro: le famiglie italiane stanno spendendo più velocemente di quanto aumentino i loro redditi.
Il reddito disponibile cresce dello 0,4%, ma i consumi salgono dell’1,7%. La capacità di risparmio scende al 6,7% e il potere d’acquisto arretra dello 0,9%.
Per capire se la situazione economica delle famiglie sta davvero migliorando non basta sapere quanto cresce il reddito. Conta soprattutto quanto di quel reddito resta disponibile dopo aver pagato tutto.
a cura di Andrea Aidala
Rispondi