
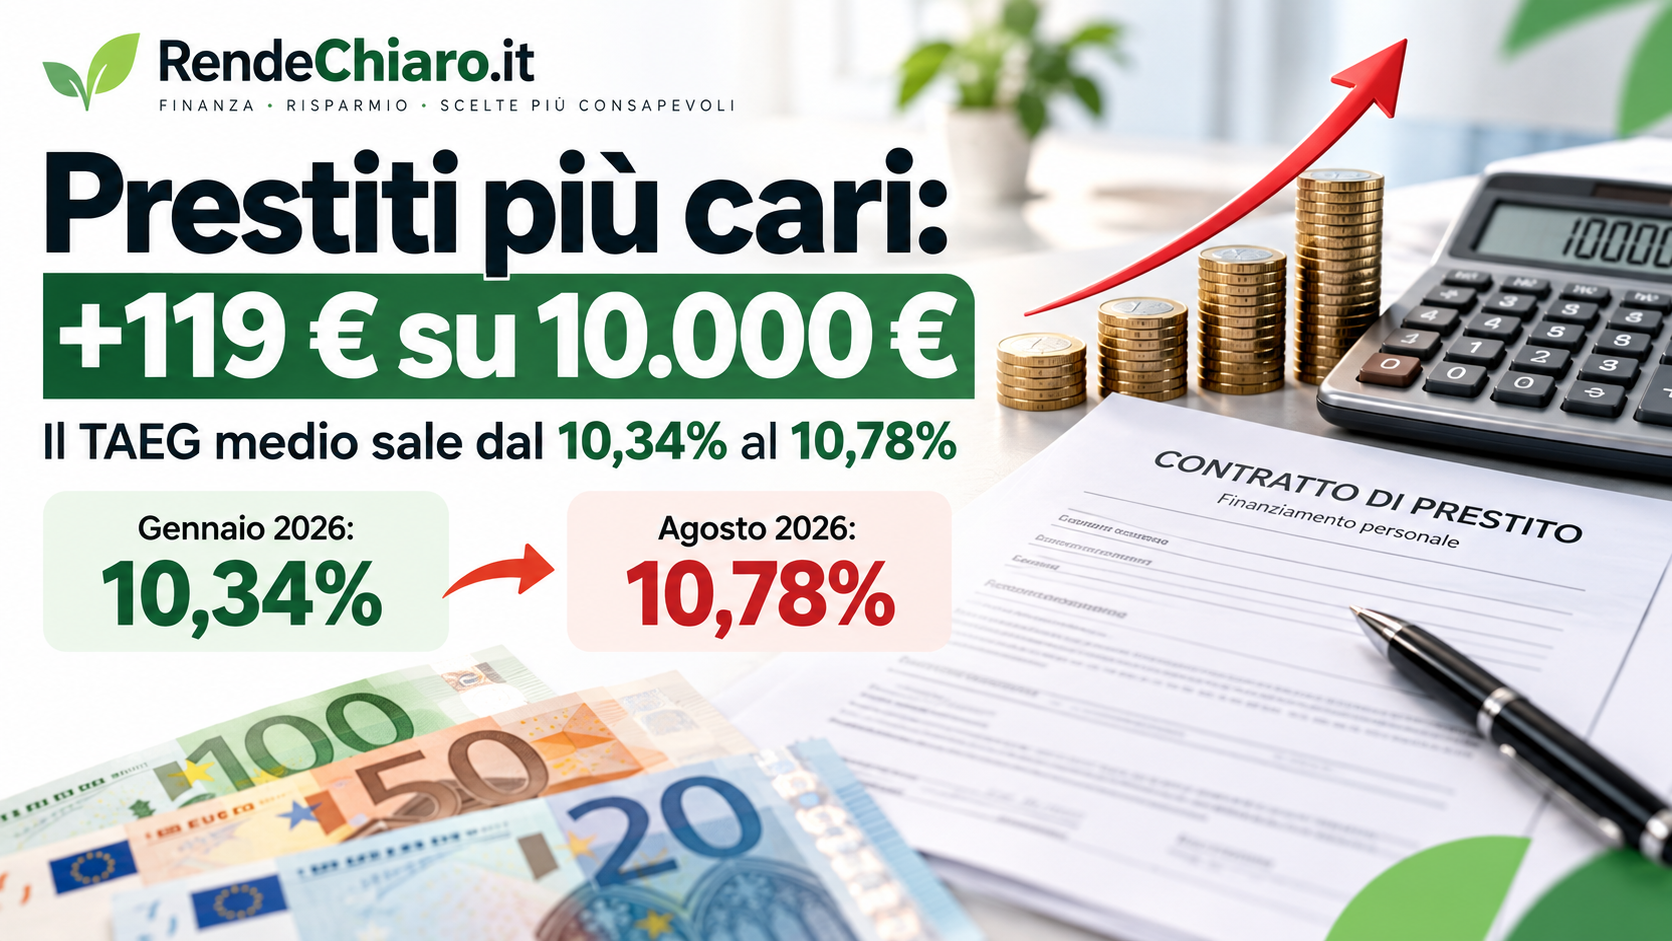
Comprare un’auto a rate, finanziare un elettrodomestico o chiedere un prestito personale torna a costare di più. Secondo gli ultimi dati della Banca d’Italia, ad agosto il TAEG medio sulle nuove erogazioni di credito al consumo è salito al 10,78%, contro il 10,38% di luglio.
Ma quanto significa davvero per una famiglia?
Per capirlo abbiamo fatto un confronto con gennaio 2026, prima dell’escalation del conflitto in Medio Oriente e dei successivi rialzi dei tassi BCE. Allora il TAEG medio sul credito al consumo era pari al 10,34%.
Un prestito da 10.000 euro: quanto è cambiato
Prendiamo, a titolo puramente indicativo, un finanziamento di 10.000 euro da restituire in 60 mesi.
| Gennaio 2026 | Agosto 2026 | |
|---|---|---|
| TAEG medio | 10,34% | 10,78% |
| Rata teorica | circa 211,88 € | circa 213,86 € |
| Totale restituito | circa 12.713 € | circa 12.831 € |
| Costo oltre il capitale | circa 2.713 € | circa 2.831 € |
La differenza sembra piccola guardando soltanto la rata: circa 2 euro al mese. Ma alla fine dei cinque anni significa quasi 119 euro in più per finanziare gli stessi 10.000 euro.
La simulazione serve esclusivamente a rendere confrontabili i due TAEG medi: le offerte effettive possono avere rate e costi differenti in funzione di durata, commissioni, assicurazioni e profilo del cliente.
Non è soltanto una questione di prestiti
Il problema è che il credito al consumo non si sta muovendo da solo.
La BCE ha aumentato i propri tassi di riferimento di 25 punti base a giugno e di altri 25 punti base a settembre. Il tasso sui depositi presso la banca centrale è così arrivato al 2,50%. La BCE ha collegato le proprie decisioni anche alle nuove pressioni inflazionistiche e ai rischi provenienti dai costi energetici e dalle tensioni geopolitiche.
E potrebbe non essere finita. Un sondaggio Reuters realizzato tra il 5 e l’8 ottobre indica che una larga maggioranza degli economisti intervistati si aspetta un ulteriore aumento di 25 punti base a dicembre. Non è però una decisione già presa dalla BCE: resta una previsione degli analisti.
Perché il confronto con gennaio è importante
Questo non significa che l’aumento dei prestiti sia stato causato esclusivamente dalla guerra. Il costo di un finanziamento dipende da molti fattori: tassi BCE, costo della raccolta delle banche, rischio del cliente, concorrenza e condizioni del mercato.
Gennaio ci offre però un punto di riferimento utile: quanto costava il credito prima dell’attuale fase di tensione e quanto costa oggi.
Ed è proprio qui che emerge il dato più importante per le famiglie: non servono aumenti enormi della rata per perdere potere d’acquisto. Piccoli incrementi ripetuti su mutui, finanziamenti, energia e spesa quotidiana finiscono per sommarsi.
Conviene aspettare prima di chiedere un prestito?
Non necessariamente.
Se il finanziamento è indispensabile, aspettare nella speranza di un rapido calo dei tassi potrebbe non essere la scelta migliore, soprattutto perché al momento la direzione della politica monetaria resta incerta.
Per chi può scegliere, invece, diventa ancora più importante confrontare il TAEG, e non soltanto il TAN o la rata pubblicizzata. Su 10.000 o 20.000 euro, anche pochi decimi di punto possono trasformarsi in centinaia di euro nell’arco del finanziamento.
La regola RendeChiaro è semplice: prima di guardare quanto puoi pagare al mese, guarda quanto restituirai complessivamente.
Fonti
- Banca d’Italia – statistiche sui tassi bancari e credito al consumo.
- Banca Centrale Europea – decisioni di politica monetaria.
- Reuters – sondaggio economisti sulle attese per i tassi BCE.
a cura di Andrea Aidala
Lascia un commento