
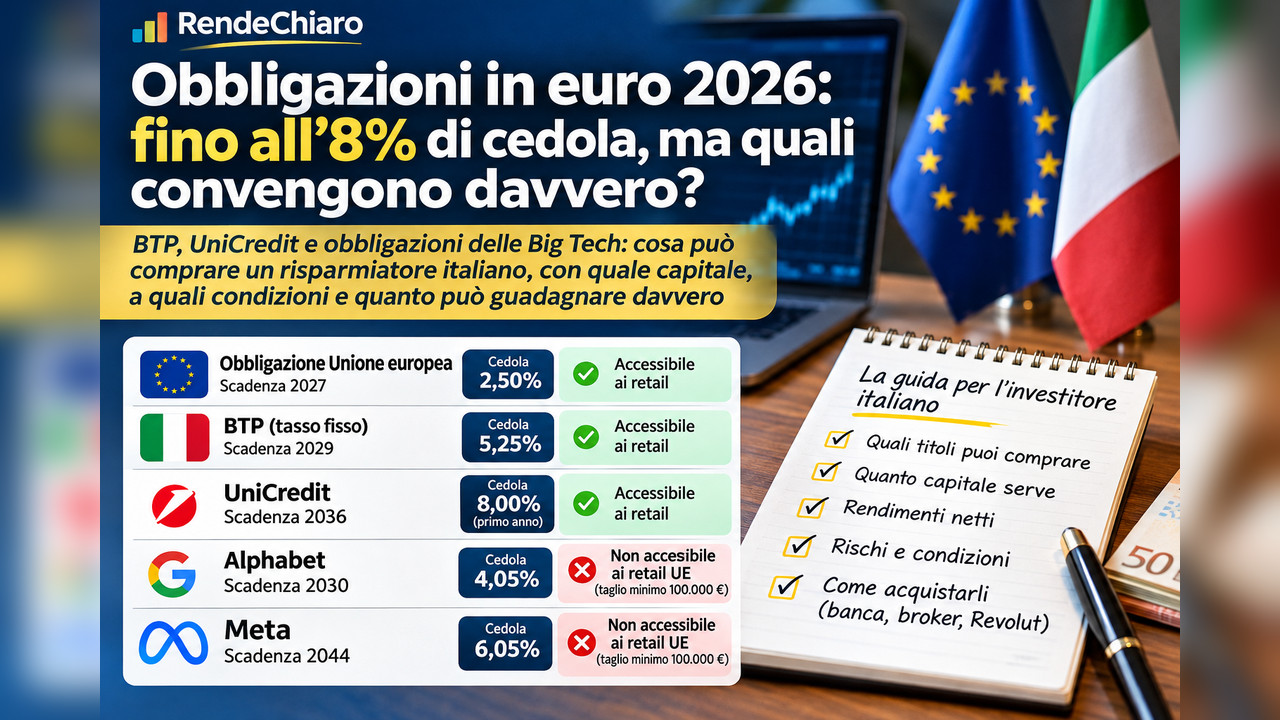
BTP, UniCredit e obbligazioni delle Big Tech promettono cedole fino all’8%, ma quali può comprare davvero un risparmiatore italiano? Dai titoli accessibili con 1.000 euro ai bond riservati agli investitori professionali: requisiti, prezzi, rendimenti netti, rischi e modalità di acquisto.
Il mercato obbligazionario torna al centro dell’attenzione dei risparmiatori. Nuove emissioni societarie, titoli pubblici europei e obbligazioni bancarie offrono cedole che in alcuni casi raggiungono l’8% annuo lordo. Ma un dato può cambiare il significato di queste offerte: non tutte le obbligazioni sono accessibili a un normale risparmiatore italiano e la cedola non coincide necessariamente con il rendimento effettivo dell’investimento.
UniCredit ha emesso un titolo che riconosce l’8% lordo nel primo anno. Alphabet, la società che controlla Google, propone una cedola del 4,05% su una nuova obbligazione in euro; Meta ne ha collocata una con cedola del 6,05%. RendeChiaro confronta cinque titoli, le condizioni di accesso, i prezzi disponibili all’11 novembre 2026 e le modalità di acquisto in Italia.
Cinque obbligazioni a confronto: cosa può comprare un italiano?
| Titolo | Cedola annua lorda | Scadenza | Taglio minimo nominale | Retail italiano |
|---|---|---|---|---|
| Unione europea | 2,50% | 2027 | 1.000 € | Sì, MOT |
| BTP a tasso fisso | 5,25% | 2029 | Verificare lotto operativo | Sì, MOT |
| UniCredit | 8%, solo nel primo anno | 2036 | 1.000 € | Sì, MOT |
| Alphabet | 4,05% | 2030 | 100.000 € | Non destinato al retail SEE |
| Meta | 6,05% | 2044 | 100.000 € | Non destinato al retail SEE |
La distinzione è decisiva: i primi tre titoli sono negoziabili da clienti retail tramite intermediari abilitati, mentre i bond Alphabet e Meta esaminati hanno tagli minimi elevati e specifiche restrizioni alla distribuzione al pubblico retail dello Spazio economico europeo.
1. Unione europea 2027: scadenza ravvicinata e cedola del 2,50%
ISIN EU000A1HBXS7. L’obbligazione dell’Unione europea paga una cedola annuale del 2,50% lordo e scade il 4 novembre 2027. Alla rilevazione di Borsa Italiana dell’11 novembre 2026 il prezzo era 99,385, con rendimento effettivo a scadenza indicato al 3,15% lordo e 2,83% netto.
Il taglio minimo nominale è di 1.000 euro e il titolo è negoziato sul MOT. Può interessare chi preferisce una scadenza relativamente vicina, pur rimanendo esposto al rischio di prezzo in caso di vendita anticipata e al rischio di credito dell’emittente.
2. BTP novembre 2029: perché il 5,25% di cedola non è il rendimento
ISIN IT0001278511. Si tratta di un BTP ordinario a tasso fisso, con scadenza 1° novembre 2029 e cedola annua del 5,25%, pagata in due rate semestrali. Non è un BTP Italia indicizzato all’inflazione.
L’11 novembre 2026 Borsa Italiana riportava un prezzo di riferimento intorno a 104,75 e un rendimento effettivo a scadenza del 3,58% lordo e 2,93% netto.
Per comprare 1.000 euro nominali al prezzo di 104,75 occorrono circa 1.047,50 euro, ai quali aggiungere rateo interessi e commissioni. A scadenza, salvo insolvenza dell’emittente, il rimborso nominale è di 1.000 euro: per questo il rendimento totale risulta inferiore al 5,25% di cedola.
Per confrontare ulteriormente BTP e altre forme di risparmio si può consultare anche la guida RendeChiaro su BTP e conto deposito.
3. UniCredit novembre 2036: l’8% non è garantito per dieci anni
ISIN IT0005744666. L’obbligazione UniCredit con scadenza 2036 è negoziabile sul MOT, con taglio minimo nominale di 1.000 euro. La cedola dell’8% lordo è fissa soltanto nel primo anno.
Dal secondo anno, la cedola dipende dai giorni in cui l’indice di riferimento collegato al rendimento del BTP decennale rientra nell’intervallo contrattualmente previsto, tra lo 0% e il 5%. A seconda della condizione, la cedola annuale successiva può essere inferiore all’8% o anche nulla.
| Giorni che rispettano la condizione | Cedola lorda illustrativa su 1.000 € nominali |
|---|---|
| 100% | 80 € |
| 50% | 40 € |
| 0% | 0 € |
Nel primo anno la cedola su 1.000 euro nominali è pari a 80 euro lordi, equivalenti a 59,20 euro dopo la sola imposta del 26%. Non significa che l’investimento assicuri 59,20 euro netti ogni anno fino al 2036. Rimangono rischio emittente, rischio di prezzo e complessità della formula cedolare.
4. Alphabet 2030: cedola del 4,05%, ma taglio minimo di 100.000 euro
Il bond Alphabet in euro scadenza novembre 2030 paga una cedola annua del 4,05%. Il prospetto depositato presso la SEC indica una denominazione minima di 100.000 euro, con incrementi di 1.000 euro.
Il documento contiene inoltre restrizioni all’offerta e alla vendita agli investitori retail dello Spazio economico europeo; per questa emissione non è stato predisposto un documento informativo PRIIPs per la distribuzione retail. La presenza del titolo su una borsa europea non significa che possa essere comprato da qualsiasi cliente italiano.
5. Meta 2044: cedola del 6,05%, durata e accessibilità da valutare
Meta ha emesso un’obbligazione in euro scadenza 2044 con cedola annua del 6,05%. Anche in questo caso il taglio minimo è di 100.000 euro, con limitazioni alla distribuzione retail nello SEE.
La scadenza lunga aumenta inoltre la sensibilità del prezzo alle variazioni dei tassi. Un investitore che debba vendere prima del 2044 potrebbe subire perdite anche se l’emittente continua a pagare regolarmente gli interessi.
Per capire come le cedole elevate delle società statunitensi si confrontano con i Treasury, si veda il nostro approfondimento sui bond societari USA: gli strumenti sono differenti e non tutti sono accessibili ai clienti retail europei.
Quanto si guadagna su 1.000 euro nominali? La simulazione
| Titolo | Prezzo teorico per 1.000 € nominali | Cedola annua lorda | Cedola dopo la sola imposta |
|---|---|---|---|
| UE 2027 | 993,85 € | 25 € | 21,88 € |
| BTP 2029 | 1.047,50 € | 52,50 € | 45,94 € |
| UniCredit 2036 | Dipende dal prezzo d’acquisto | 80 € nel primo anno | 59,20 € nel primo anno |
La simulazione mostra perché la cedola maggiore non identifica necessariamente il titolo più redditizio: prezzo, scadenza, tassazione e condizioni contrattuali sono differenti.
Come acquistare le obbligazioni dall’Italia: banca, broker e Revolut
- Aprire un conto titoli presso una banca o un intermediario autorizzato che consenta l’accesso al mercato interessato, per esempio il MOT di Borsa Italiana.
- Cercare il codice ISIN: identifica la singola emissione e riduce il rischio di confondere titoli dello stesso emittente.
- Controllare l’ammissibilità per il proprio profilo, il lotto minimo negoziabile e le eventuali verifiche MiFID dell’intermediario. Una quotazione non elimina le restrizioni di collocamento o distribuzione.
- Confrontare prezzo lettera, rateo e commissioni. Un prezzo 104,75 significa circa 1.047,50 euro per 1.000 euro nominali, prima di rateo e spese.
- Valutare la modalità d’ordine: dove consentito, il prezzo limite permette di indicare il massimo che si è disposti a pagare. Controllare spread, liquidità e possibilità di vendere prima della scadenza.
Si possono comprare tramite Revolut?
Revolut permette agli utenti italiani di negoziare alcune obbligazioni, ma non è verificata la presenza delle specifiche emissioni UE, BTP e UniCredit esaminate nel suo catalogo. È necessario cercarle tramite ISIN nell’app e leggere la scheda di negoziazione.
Revolut indica che, per le obbligazioni supportate, gli ordini sono attualmente a mercato, non con prezzo limite: il prezzo finale può quindi differire da una quotazione osservata in precedenza. Le commissioni e gli eventuali costi valutari vanno verificati prima dell’operazione. Guida ufficiale Revolut.
Per Alphabet e Meta, un cliente retail italiano deve fare riferimento alle restrizioni dei prospetti: non è corretto presentarli come strumenti acquistabili semplicemente digitando l’ISIN su un broker.
Quanto incidono le imposte?
| Tipologia | Aliquota ordinaria sui proventi |
|---|---|
| BTP | 12,5% |
| Titoli dell’Unione europea con regime agevolato | 12,5% |
| UniCredit | 26% |
| Obbligazioni societarie Alphabet e Meta | 26% |
La tassazione di plusvalenze e minusvalenze segue regole specifiche; possono incidere inoltre imposta di bollo, spread e commissioni. Con intermediari esteri occorre verificare il regime fiscale adottato e gli eventuali obblighi dichiarativi.
Quali obbligazioni convengono davvero? La conclusione di RendeChiaro
Per chi investe poche migliaia di euro, le emissioni istituzionali di Alphabet e Meta non costituiscono alternative direttamente accessibili alle normali obbligazioni retail. Tra i titoli negoziabili, l’obbligazione UE ha una scadenza relativamente vicina, il BTP 2029 consente di calcolare il rendimento a scadenza dal prezzo d’acquisto, mentre UniCredit offre una prima cedola elevata ma pagamenti successivi condizionati.
Il rendimento più alto sulla carta non è necessariamente quello più conveniente né quello realmente accessibile al risparmiatore italiano. Prima di investire occorre chiedersi: posso acquistare il titolo con il capitale disponibile? Quanto pago rispetto al rimborso nominale? Qual è il rendimento effettivo dopo imposte e costi? Che cosa succede se vendo prima della scadenza?
Fonti e metodologia
Dati di prezzo e rendimento riferiti alla rilevazione dell’11 novembre 2026; condizioni contrattuali tratte dalle schede e dai documenti ufficiali. Le quotazioni variano nel tempo.
- Borsa Italiana — Unione europea 2027, EU000A1HBXS7.
- Borsa Italiana — BTP novembre 2029, IT0001278511.
- Borsa Italiana — UniCredit novembre 2036, IT0005744666.
- SEC — Prospetto Alphabet, novembre 2026.
- SEC — Prospetto Meta, novembre 2026.
- Revolut — Acquisto obbligazioni nell’app.
Questo articolo ha finalità informative e non costituisce consulenza finanziaria personalizzata.
A cura di Andrea Aidala
Lascia un commento