
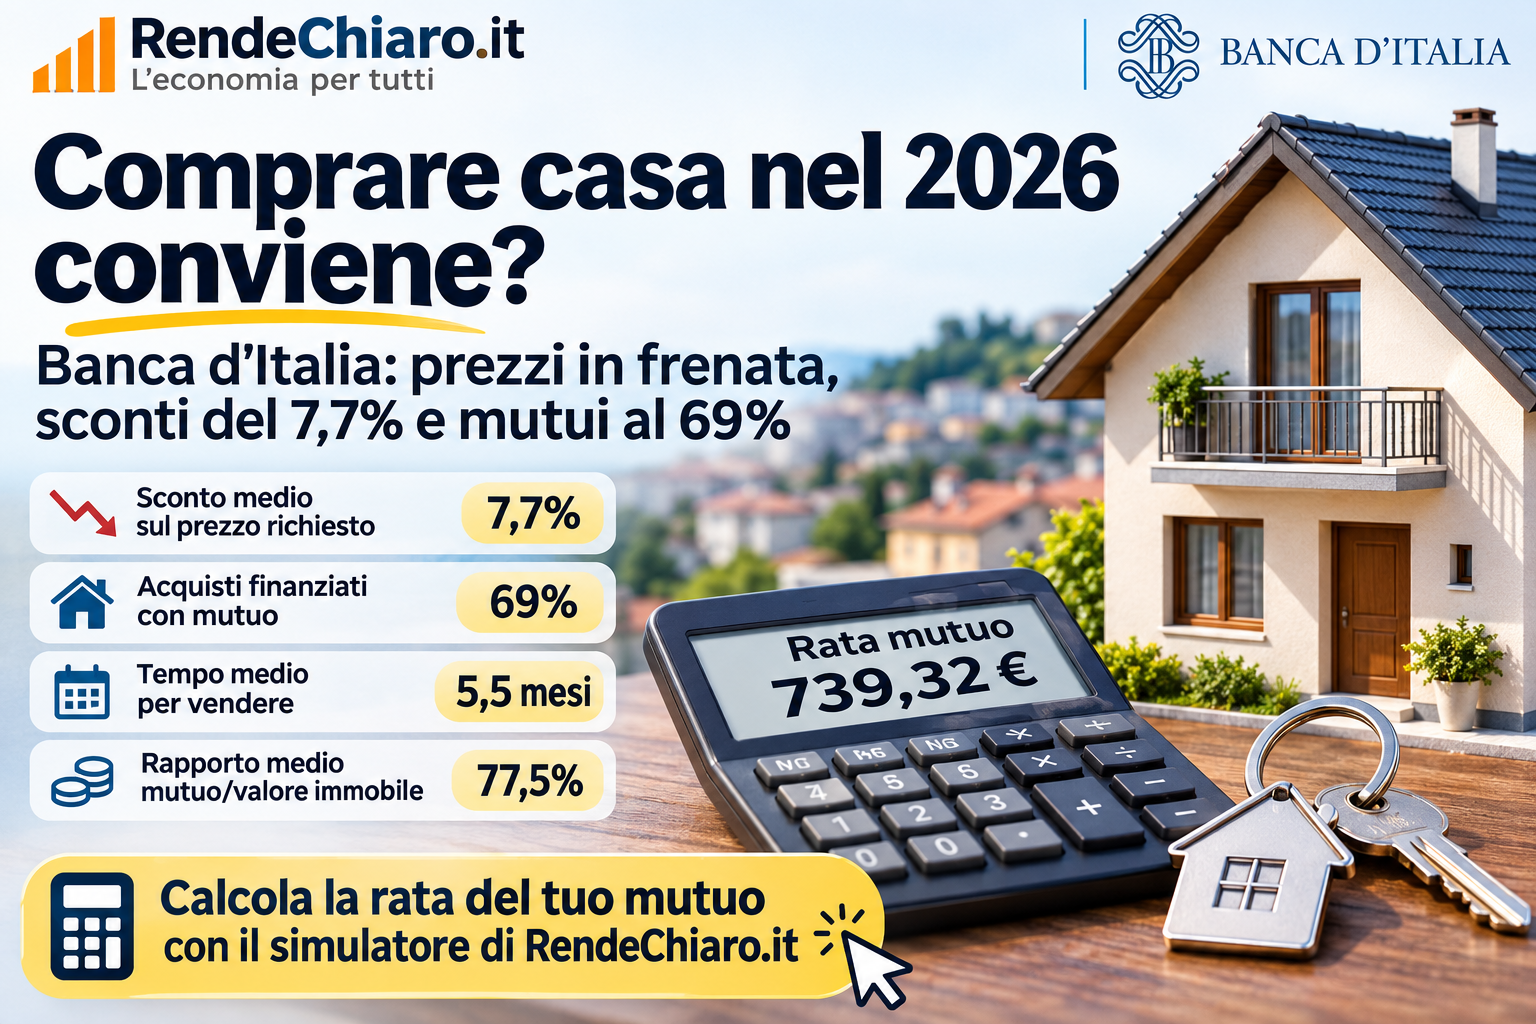
Il mercato immobiliare italiano rallenta. Secondo l’ultima indagine della Banca d’Italia, i giudizi sulla crescita dei prezzi si sono quasi azzerati, mentre aumentano gli acquisti finanziati con mutuo. Ma è davvero il momento giusto per comprare? L’analisi di RendeChiaro.it, con un confronto tra le diverse aree italiane e una simulazione su una casa da 200.000 euro.
Il mercato immobiliare italiano potrebbe essere entrato in una nuova fase.
Dopo un periodo caratterizzato da prezzi in aumento e margini di trattativa contenuti, emergono segnali di rallentamento che potrebbero modificare le condizioni di acquisto delle abitazioni.
A segnalarlo è la Banca d’Italia, che il 18 novembre 2026 ha pubblicato il Sondaggio congiunturale sul mercato delle abitazioni, relativo al terzo trimestre dell’anno.
L’indagine, realizzata insieme a Tecnoborsa e all’Osservatorio del Mercato Immobiliare dell’Agenzia delle Entrate, coinvolge circa 1.500 agenzie immobiliari.
I risultati raccontano un mercato meno dinamico, con una domanda più debole, compravendite intermediate in rallentamento e aspettative degli operatori peggiorate.
Ma c’è anche un dato particolarmente interessante: il 69% degli acquisti rilevati dalle agenzie intervistate è finanziato con un mutuo, la quota più elevata dalla metà del 2022.
Per chi sta pensando di comprare casa, questi numeri meritano un approfondimento.
I cinque numeri da conoscere prima di comprare casa
| Indicatore | 2° trimestre 2026 | 3° trimestre 2026 |
|---|---|---|
| Sconto medio sul prezzo richiesto | 7,1% | 7,7% |
| Tempo medio per vendere | 5,2 mesi | 5,5 mesi |
| Acquisti finanziati con mutuo | 63,1% | 69,0% |
| Rapporto medio mutuo/valore dell’immobile | 78,2% | 77,5% |
| Agenzie con almeno una vendita | 85,7% | 83,2% |
I dati mostrano che il mercato non si è fermato, ma gli scambi intermediati dalle agenzie si sono indeboliti. Allo stesso tempo, il ricorso al mutuo è aumentato e gli acquirenti riescono mediamente a concludere trattative a prezzi inferiori rispetto a quelli richiesti inizialmente dai venditori.
I prezzi delle case hanno smesso di salire?
Secondo il sondaggio, il saldo tra gli agenti immobiliari che segnalano prezzi in aumento e quelli che indicano prezzi in diminuzione è sceso a circa zero punti, contro 7 punti nel trimestre precedente.
Attenzione: il saldo non indica la variazione percentuale dei prezzi delle case. È un indicatore qualitativo che rappresenta la differenza tra le quote degli agenti che segnalano aumenti e diminuzioni.
Un saldo vicino allo zero indica che i giudizi sulla direzione dei prezzi sono diventati sostanzialmente equilibrati. La crescita percepita dei prezzi si è quasi arrestata, ma questo non significa che tutte le abitazioni italiane siano diventate meno costose.
Il mercato resta molto differenziato. Una casa in un centro urbano molto richiesto può seguire un andamento diverso da quello di un immobile in un piccolo comune. La qualità energetica, lo stato dell’edificio, la posizione e la domanda locale continuano a influenzare il prezzo.
Sconti sulle case: quanto si può trattare realmente?
La Banca d’Italia rileva uno sconto medio del 7,7% rispetto al prezzo inizialmente richiesto dal venditore. Nel trimestre precedente era del 7,1%.
Questo non significa che ogni acquirente abbia diritto a ottenere una riduzione del 7,7%: si tratta della distanza media fra il prezzo richiesto e quello effettivamente concordato nelle compravendite osservate.
Uno sconto elevato, inoltre, non rende automaticamente conveniente una casa se il prezzo iniziale era superiore al suo valore di mercato.
L’analisi di RendeChiaro.it: quanto si risparmia su una casa da 200.000 euro?
Immaginiamo di trovare un’abitazione proposta in vendita a 200.000 euro e confrontiamo diverse ipotesi di trattativa.
| Sconto ottenuto | Prezzo di acquisto | Risparmio sul prezzo richiesto |
|---|---|---|
| Nessuno sconto | 200.000 € | 0 € |
| 5% | 190.000 € | 10.000 € |
| 7,7% | 184.600 € | 15.400 € |
| 10% | 180.000 € | 20.000 € |
Con una riduzione del 7,7%, il prezzo finale scenderebbe da 200.000 a 184.600 euro. Il vantaggio potrebbe riflettersi anche sull’importo del mutuo e sugli interessi complessivi da pagare.
Mutuo: quanto cambia la rata se compriamo a un prezzo più basso?
Il sondaggio rileva che il 69% degli acquisti osservati è stato finanziato con mutuo ipotecario, contro il 63,1% nel trimestre precedente. Il rapporto medio fra finanziamento e valore dell’immobile è pari al 77,5%.
Questo non significa che le banche concedano automaticamente tale percentuale: l’importo finanziabile dipende dalla perizia, dal reddito, dal merito creditizio e dalle condizioni dell’istituto.
Simuliamo due mutui per comprare la stessa casa
Ipotizziamo un mutuo con anticipo del 20%, durata di 25 anni e TAN fisso del 3,50% annuo. Il tasso è un’ipotesi matematica, non una quotazione bancaria attuale.
| Voce | Senza sconto | Con sconto 7,7% |
|---|---|---|
| Prezzo immobile | 200.000 € | 184.600 € |
| Anticipo del 20% | 40.000 € | 36.920 € |
| Importo mutuo | 160.000 € | 147.680 € |
| Rata mensile | 801,00 € | 739,32 € |
| Interessi totali in 25 anni | circa 80.299 € | circa 74.116 € |
Lo sconto ridurrebbe il capitale finanziato di 12.320 euro e la rata di circa 61,68 euro al mese, mantenendo invariati TAN, durata e percentuale di anticipo. La riduzione degli interessi sarebbe di circa 6.183 euro nell’intero periodo.
Calcola la rata del tuo mutuo con RendeChiaro.it
Vuoi sapere quanto pagheresti ogni mese acquistando una casa con le condizioni che stai valutando?
Abbiamo realizzato un calcolatore gratuito che permette di personalizzare il prezzo dell’immobile, lo sconto ottenuto, l’anticipo in euro o in percentuale, la durata del finanziamento, il TAN e le spese obbligatorie da considerare per il TAEG.
Il simulatore calcola automaticamente rata, interessi complessivi, costo del credito, TAEG indicativo basato sui costi inseriti e risparmio ottenibile negoziando il prezzo della casa.
Apri il calcolatore rata mutuo di RendeChiaro.it e prova la simulazione con i tuoi dati.
Il TAEG calcolato è una stima: se non vengono inseriti tutti i costi obbligatori non rappresenta il TAEG effettivo di un’offerta bancaria. Per confrontare i preventivi ufficiali bisogna consultare il PIES (Prospetto Informativo Europeo Standardizzato) fornito dalla banca.
Nord, Centro e Sud: dove si riesce a trattare di più?
La Banca d’Italia evidenzia importanti differenze territoriali. Nel Sud e nelle Isole il sondaggio rileva margini medi di trattativa vicini al 10%, mentre nel Nord-Est si collocano intorno al 6%.
Il Nord-Est mostra giudizi sui prezzi relativamente più sostenuti, mentre nel Mezzogiorno emergono indicazioni di maggiore debolezza. Queste percentuali non rappresentano condizioni garantite per ogni provincia e non vanno interpretate come variazioni effettive dei prezzi.
Per chi sta cercando casa in Sicilia, Calabria, Puglia, Campania o Sardegna, la statistica può comunque essere un riferimento per impostare una trattativa, da verificare sempre sui prezzi e sulle caratteristiche degli immobili comparabili nella stessa zona.
Case più difficili da vendere: quali conseguenze per chi compra?
Il tempo medio necessario per vendere un’abitazione è passato da 5,2 a 5,5 mesi, rimanendo comunque contenuto nel confronto storico.
La percentuale di agenzie che hanno concluso almeno una vendita è scesa dall’85,7% all’83,2%. I giudizi degli operatori sull’andamento delle compravendite si sono indeboliti.
Per chi acquista, un mercato meno dinamico può offrire più tempo per confrontare immobili e trattare il prezzo. Per chi vende, invece, diventa importante stabilire un prezzo iniziale realistico, coerente con caratteristiche e posizione dell’abitazione.
Affitti: la crescita rallenta, ma i canoni non scendono
Il sondaggio contiene indicazioni anche sulle locazioni. Gli agenti segnalano canoni ancora in aumento, ma a ritmi più moderati rispetto all’anno precedente, specialmente nelle grandi città.
Allo stesso tempo, l’offerta di immobili disponibili per la locazione continua a ridursi.
Affitti che crescono più lentamente non significa affitti in diminuzione. Per una famiglia in affitto, valutare l’acquisto richiede quindi un confronto tra canone attuale, rata del mutuo, anticipo, imposte, manutenzione e altri costi di proprietà.
Comprare casa adesso o aspettare il 2027?
Il rallentamento del mercato può offrire maggiori possibilità di trattativa, ma il rapporto della Banca d’Italia non permette di prevedere con certezza un calo dei prezzi nel 2027.
Le aspettative degli operatori sul mercato nazionale risultano peggiorate, interrompendo il lieve recupero emerso nella precedente rilevazione. Anche i saldi negativi delle risposte sono indicatori di opinione, non percentuali attese di diminuzione del valore delle abitazioni.
Quando comprare potrebbe essere conveniente
Acquistare può avere senso quando il prezzo concordato è coerente con il mercato locale, la rata del mutuo è sostenibile e restano risorse sufficienti per le spese accessorie e gli imprevisti. La convenienza si valuta più facilmente quando l’immobile sarà utilizzato per molti anni.
Quando potrebbe essere meglio aspettare
Può essere prudente rinviare l’acquisto quando il prezzo richiesto appare eccessivo, la rata assorbirebbe una quota troppo elevata del reddito o la compravendita esaurirebbe quasi tutti i risparmi disponibili. Meglio chiarire anche eventuali costi di ristrutturazione e problematiche urbanistiche, catastali o condominiali.
La decisione più importante non è indovinare quando il mercato raggiungerà il minimo, ma evitare di acquistare a condizioni economiche non sostenibili.
Cinque controlli prima di firmare una proposta
- Confrontare il prezzo con immobili simili nella stessa zona e verificare la congruità della richiesta.
- Ottenere una simulazione del mutuo e un preventivo completo di TAN, TAEG e costi accessori.
- Verificare documentazione urbanistica e catastale, vincoli, spese condominiali e situazioni pendenti.
- Stimare imposte, notaio, eventuale agenzia, ristrutturazioni e lavori imprevisti.
- Controllare il peso della rata sul reddito netto e conservare un margine di liquidità.
Per approfondire, leggi anche Mutui al 100%: rate, costi e rischi, Seconda casa, investimento o perdita? e il precedente articolo Case, le compravendite si fermano ma i prezzi salgono, utile per confrontare l’evoluzione dei giudizi sul mercato.
La conclusione di RendeChiaro.it
Il mercato immobiliare italiano sta attraversando una fase di rallentamento. Secondo il sondaggio della Banca d’Italia, nel terzo trimestre 2026 i giudizi sulla crescita dei prezzi si sono quasi azzerati, mentre lo sconto medio sul prezzo richiesto è arrivato al 7,7% e la quota degli acquisti finanziati con mutuo al 69%.
Questi dati non annunciano necessariamente un crollo delle quotazioni immobiliari. Indicano però che per alcuni acquirenti potrebbero aprirsi maggiori possibilità di negoziare condizioni favorevoli.
La simulazione RendeChiaro mostra che, su un’abitazione proposta a 200.000 euro, uno sconto del 7,7% equivale a 15.400 euro sul prezzo richiesto e potrebbe ridurre sensibilmente anche il costo del mutuo.
Attraverso il nostro calcolatore rata mutuo con TAN e TAEG stimato è possibile ripetere il confronto utilizzando importi, durata e spese del proprio caso.
Ma nessuno sconto è conveniente se il prezzo iniziale era gonfiato o se il finanziamento mette a rischio l’equilibrio economico familiare.
La risposta alla domanda «conviene comprare casa oggi?» dipende dal prezzo reale dell’immobile, dal mutuo ottenibile e dalla capacità di sostenere l’acquisto nel tempo.
Fonti ufficiali
- Banca d’Italia — Sondaggio congiunturale sul mercato delle abitazioni, 3° trimestre 2026, pubblicato il 18 novembre
- Banca d’Italia — Testo integrale e grafici dell’indagine (PDF)
- Banca d’Italia — Portale delle statistiche, tavole trimestrali del mercato delle abitazioni
Le statistiche riguardano le risposte delle agenzie immobiliari intervistate. Le simulazioni sono ipotetiche e non rappresentano offerte bancarie né previsioni dei prezzi. Articolo informativo, non consulenza finanziaria.
A cura di Andrea Aidala
Lascia un commento