
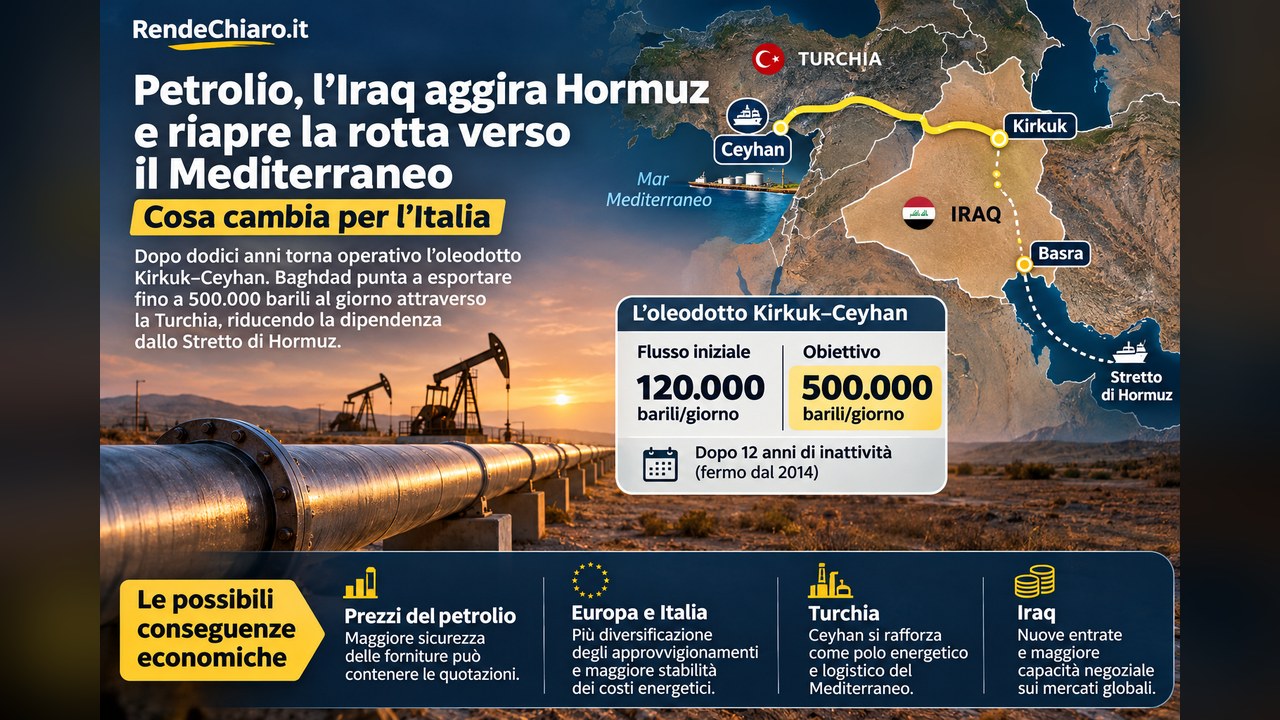
Dopo dodici anni torna operativo l’oleodotto Kirkuk–Ceyhan. Baghdad punta a esportare fino a 500.000 barili al giorno attraverso la Turchia, riducendo la dipendenza dallo Stretto di Hormuz. Una svolta che potrebbe influenzare prezzi del petrolio, inflazione e sicurezza energetica europea. Ma quanto può incidere realmente?
Il petrolio iracheno torna a raggiungere direttamente il Mediterraneo attraverso la Turchia. È una notizia che potrebbe sembrare soltanto un aggiornamento sulle infrastrutture energetiche del Medio Oriente. In realtà, la riattivazione dell’oleodotto Kirkuk–Ceyhan rappresenta un passaggio importante nella ridefinizione degli equilibri petroliferi internazionali.
Il 17 novembre 2026, dopo dodici anni di inattività, l’Iraq ha ripristinato i flussi attraverso il collegamento settentrionale, inizialmente per 120.000 barili al giorno, con l’obiettivo dichiarato di arrivare progressivamente a 500.000 barili quotidiani.
Il 19 novembre, secondo le dichiarazioni di un portavoce del ministero iracheno del Petrolio, le esportazioni complessive attraverso due oleodotti diretti al porto turco di Ceyhan avevano già superato i 300.000 barili giornalieri. Non si tratta, però, di un aumento equivalente della produzione mondiale: una parte dei volumi potrebbe essere stata reindirizzata da altre rotte.
La questione centrale è un’altra: l’Iraq sta costruendo alternative allo Stretto di Hormuz, uno dei punti più delicati del commercio energetico mondiale.
Perché l’oleodotto Kirkuk–Ceyhan è così importante
Il collegamento attraversa l’Iraq settentrionale e raggiunge il terminal petrolifero di Ceyhan, sulla costa mediterranea della Turchia, lungo un percorso di circa 960 chilometri.
L’infrastruttura originale era stata messa fuori servizio nel 2014 a causa dei gravi danneggiamenti provocati dagli attacchi dello Stato islamico. La sua riattivazione offre ora a Baghdad un ulteriore canale per raggiungere il mercato internazionale.
Prima della guerra con l’Iran, circa il 97% delle esportazioni petrolifere irachene transitava attraverso Hormuz. Questa concentrazione rappresentava una vulnerabilità enorme: un’interruzione delle rotte del Golfo Persico poteva compromettere quasi interamente le entrate petrolifere del Paese.
Secondo le analisi del Centro per gli studi orientali OSW, tra marzo e maggio 2026 le esportazioni irachene sono crollate del 90–97% rispetto a gennaio, costringendo Baghdad a ridurre drasticamente anche la produzione.
La riapertura del collegamento con la Turchia è dunque molto più di un’operazione tecnica. È una risposta economica e strategica a una crisi che ha evidenziato la fragilità delle tradizionali vie di esportazione.
I numeri: quanto petrolio può arrivare nel Mediterraneo?
Per comprendere l’impatto potenziale occorre confrontare le quantità annunciate con le dimensioni del mercato globale. Secondo il rapporto dell’Agenzia internazionale dell’energia del 13 novembre, la domanda mondiale di petrolio nel 2026 dovrebbe attestarsi intorno a 102,3 milioni di barili al giorno.
| Indicatore | Barili al giorno |
|---|---|
| Flusso iniziale Kirkuk–Ceyhan | 120.000 |
| Obiettivo dichiarato dell’oleodotto | 500.000 |
| Domanda mondiale prevista per il 2026 | 102.300.000 |
Il volume iniziale equivale allo 0,12% della domanda globale, mentre il raggiungimento dei 500.000 barili rappresenterebbe circa lo 0,49%. Sono percentuali contenute su scala mondiale, ma la loro importanza economica non si misura soltanto in termini di quantità.
Avere una rotta alternativa significa poter continuare a esportare una parte del greggio anche quando Hormuz diventa rischioso, riducendo la necessità di concedere forti sconti commerciali agli acquirenti. Una maggiore sicurezza dei trasporti può inoltre contribuire a contenere i costi assicurativi e il premio per il rischio geopolitico, sebbene il beneficio dipenda dalle condizioni effettive del mercato.
Occorre distinguere, quindi, fra maggiore disponibilità fisica di petrolio e maggiore sicurezza delle forniture: è soprattutto il secondo elemento a poter avere conseguenze durature.
Petrolio e mercati: perché la riapertura potrebbe influenzare il Brent
Il prezzo del petrolio non dipende esclusivamente dalla quantità di greggio prodotta. A determinarlo contribuiscono domanda internazionale, scorte, costi di trasporto, decisioni dell’OPEC+ e rischi associati alle rotte energetiche.
Quando un passaggio marittimo fondamentale come Hormuz viene minacciato, gli operatori incorporano nelle quotazioni il rischio di future interruzioni. Una rotta alternativa attraverso la Turchia potrebbe attenuare questo premio, almeno per una parte delle esportazioni irachene.
L’effetto non sarebbe necessariamente immediato e non garantirebbe un ribasso automatico dei prezzi. Un ampliamento stabile dei collegamenti terrestri potrebbe però rendere il mercato meno vulnerabile a singoli eventi geopolitici.
Il Brent è già tornato a scendere
Il 20 novembre il Brent ha chiuso a 92,57 dollari al barile, in rialzo dello 0,64% nella seduta ma con un calo settimanale di circa il 3,4%. È la terza settimana consecutiva di ribassi.
Il movimento riflette soprattutto il recupero delle esportazioni dal Medio Oriente, le aspettative sull’equilibrio fra domanda e offerta e la ripresa dei traffici attraverso Hormuz. Non ci sono elementi per attribuire questa discesa al solo oleodotto iracheno.
La nuova infrastruttura si inserisce tuttavia in una tendenza più ampia: la ricostruzione e la diversificazione delle capacità di esportazione energetica della regione.
L’Italia potrebbe beneficiarne? Il peso del petrolio iracheno nella nostra economia
Per l’Italia questa vicenda non riguarda soltanto la politica internazionale. Il nostro Paese dipende dalle importazioni di petrolio e risente delle oscillazioni dei prezzi internazionali.
Secondo la Banca d’Italia, nel 2025 i Paesi del Golfo Persico hanno rappresentato circa il 10% delle importazioni italiane di petrolio greggio, l’11% di quelle di gas naturale e circa un quarto degli acquisti di prodotti petroliferi raffinati.
La vulnerabilità italiana non dipende esclusivamente da quanto greggio compriamo direttamente dall’Iraq: petrolio, carburanti e prodotti energetici sono scambiati su mercati globali interconnessi. Una crisi delle forniture destinate all’Asia può far aumentare i prezzi pagati dalle raffinerie europee.
La rotta verso Ceyhan offre un’ulteriore opportunità di diversificazione, anche se gli effetti dipenderanno dalla disponibilità effettiva di greggio, dai contratti commerciali, dalla qualità delle forniture e dai collegamenti logistici.
Benzina e gasolio potrebbero costare meno?
Un eventuale calo duraturo del petrolio potrebbe riflettersi, con tempi variabili, sui costi di raffinazione e sui prezzi dei carburanti. Ma il prezzo alla pompa dipende anche da imposte, margini industriali e commerciali, quotazioni dei prodotti finiti e cambio euro-dollaro.
Sarebbe scorretto sostenere che l’oleodotto farà diminuire automaticamente benzina e diesel. Il possibile beneficio per le famiglie italiane è indiretto e condizionato alla stabilizzazione dei prezzi internazionali.
Lo stesso vale per le bollette: il gas naturale segue mercati e dinamiche differenti. Un impatto diretto della nuova rotta petrolifera sulle tariffe di gas ed elettricità non è garantito.
Inflazione, imprese e tassi: gli effetti meno visibili
Esiste una conseguenza potenzialmente più importante del costo del pieno. Quando il petrolio resta caro a lungo, le imprese sostengono maggiori costi di produzione, trasporto e distribuzione. Questi rincari possono trasferirsi sui prezzi di beni e servizi, riducendo il potere d’acquisto delle famiglie.
Per un’economia manifatturiera e importatrice di energia come quella italiana, una maggiore stabilità dei prezzi petroliferi può essere positiva. La Banca d’Italia ha evidenziato come il rincaro delle materie prime energetiche possa peggiorare il disavanzo energetico italiano e la competitività dei settori più esposti, fra cui chimica, metallurgia, materiali non metallici e carta.
Una stabilizzazione dei costi potrebbe contribuire a:
- limitare le pressioni inflazionistiche;
- sostenere i margini delle imprese energivore;
- ridurre i rischi per il potere d’acquisto delle famiglie;
- rendere più prevedibile il quadro economico su cui si basano le decisioni delle banche centrali.
Una singola infrastruttura non può determinare l’inflazione europea o le scelte della BCE. Ma la sicurezza energetica incide sulle aspettative di inflazione, sui rendimenti obbligazionari e sul costo del credito. Per chi segue i mercati, questo collegamento è importante almeno quanto le oscillazioni giornaliere del Brent.
La Turchia potrebbe diventare uno dei principali beneficiari
La riapertura della rotta irachena rafforza anche la posizione della Turchia. Ceyhan è un terminal petrolifero strategico del Mediterraneo orientale e potrebbe acquisire ulteriore importanza se una quota crescente delle esportazioni irachene venisse indirizzata verso il suo territorio.
Per Ankara i potenziali benefici comprendono attività di transito, investimenti, servizi logistici e maggiore peso negoziale nei rapporti energetici regionali. Si tratta però di opportunità, non di ricavi già quantificabili sulla base dei soli volumi annunciati.
Il vero progetto strategico: collegare il petrolio del Sud al Mediterraneo
Esiste un ostacolo fondamentale alla trasformazione della nuova rotta in una vera alternativa su larga scala a Hormuz: la grande maggioranza del petrolio iracheno viene estratta nel Sud del Paese, nell’area di Basra.
Il collegamento Kirkuk–Ceyhan serve principalmente il sistema settentrionale. Per aumentare significativamente il greggio esportabile senza attraversare Hormuz, Baghdad dovrà rafforzare le infrastrutture interne di trasporto.
Tra i progetti considerati figurano il collegamento Basra–Haditha e possibili estensioni verso la Turchia e la Siria. Sono investimenti complessi, che richiedono capitali, accordi internazionali e adeguate condizioni di sicurezza: non si tratta di opere già completate.
Se l’Iraq riuscisse a collegare stabilmente i grandi giacimenti meridionali ai terminal mediterranei, la dipendenza da Hormuz potrebbe ridursi molto più di quanto consenta oggi la riapertura del Kirkuk–Ceyhan.
Tre scenari per il futuro del petrolio iracheno
Scenario 1 – Recupero limitato
L’oleodotto rimane operativo con flussi relativamente contenuti. Il beneficio principale è la diversificazione delle esportazioni, mentre l’impatto sulle quotazioni mondiali resta marginale.
Scenario 2 – Potenziamento progressivo
La capacità della rotta settentrionale aumenta verso i 500.000 barili giornalieri. Se i volumi sono effettivamente aggiuntivi, il mercato può beneficiare di una maggiore offerta; se sostituiscono altre esportazioni, l’effetto principale riguarda la sicurezza degli approvvigionamenti.
Scenario 3 – Trasformazione strutturale
L’Iraq realizza nuovi collegamenti tra i giacimenti del Sud e il Mediterraneo. La diversificazione diventa permanente e coinvolge quantità superiori, con ripercussioni potenziali sugli investimenti energetici, sulla logistica e sugli equilibri geopolitici regionali. È lo scenario più importante, ma anche quello che richiede più tempo, capitali e stabilità politica.
L’analisi di RendeChiaro.it: una svolta strategica, non ancora una rivoluzione dei prezzi
La riapertura del Kirkuk–Ceyhan è economicamente significativa perché risponde a una delle principali debolezze del sistema petrolifero iracheno: l’eccessiva concentrazione delle esportazioni su una rotta marittima.
Non basta, da sola, a modificare gli equilibri mondiali del petrolio. Con gli attuali volumi sarebbe prematuro prevedere un ribasso strutturale del Brent o un beneficio immediato per le famiglie italiane.
Il suo valore potrebbe emergere nel medio-lungo periodo, soprattutto se rappresentasse il primo passo di una strategia infrastrutturale più ampia. Per l’Italia e l’Europa il fattore decisivo sarà poter accedere a forniture diversificate e meno esposte alle tensioni dei singoli passaggi marittimi.
La domanda da seguire nei prossimi mesi non è soltanto quanti barili transiteranno attraverso Ceyhan, ma quanti milioni di barili l’Iraq riuscirà un giorno a esportare senza dipendere dallo Stretto di Hormuz. Da questa risposta potrebbe dipendere il vero peso economico della nuova rotta mediterranea.
Fonti e riferimenti
- Reuters, riattivazione dell’oleodotto, 17 novembre 2026.
- Rudaw, esportazioni irachene via Turchia, 19 novembre 2026.
- IEA, Oil Market Report, novembre 2026.
- OSW, Iraqi oil: sector crisis and the search for solutions, 3 novembre 2026.
- Banca d’Italia, Bollettino economico, aprile 2026.
- Reuters / Euronext, quotazioni del Brent, 20 novembre 2026.
A cura di Andrea Aidala
Lascia un commento