
Previdenza · Lettura: circa 3 minuti
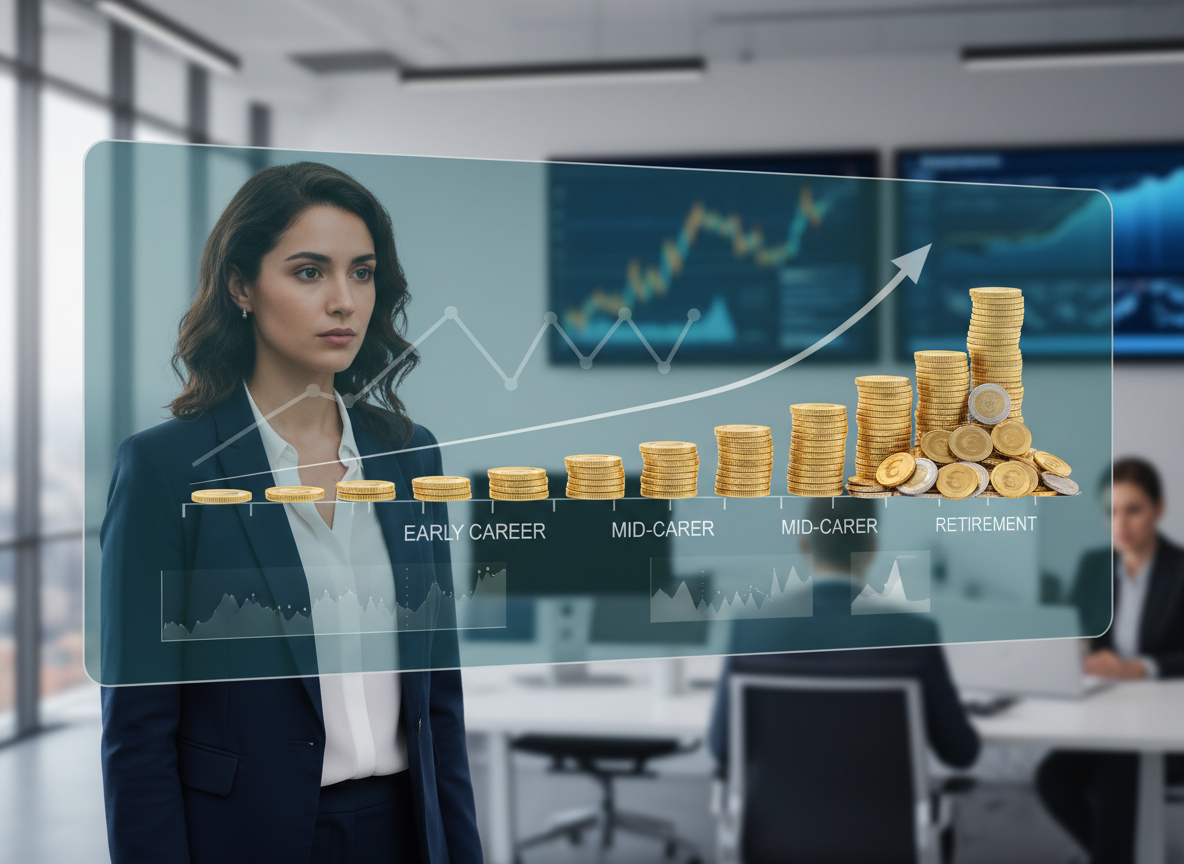
Quando si parla di pensione, l’errore più comune è pensarci troppo tardi. Per un giovane che ha davanti 30 o 40 anni di lavoro, invece, il tempo può diventare uno degli strumenti più importanti per costruire una seconda entrata da affiancare alla pensione pubblica.
Ed è proprio a questo che serve un fondo pensione.
Cos’è un fondo pensione
Un fondo pensione è una forma di previdenza complementare. Non sostituisce la pensione pubblica: serve ad aggiungere, al momento del pensionamento, una prestazione costruita nel corso degli anni attraverso i versamenti effettuati e i rendimenti ottenuti dagli investimenti.
Nel caso dei lavoratori dipendenti, la posizione può essere alimentata dal contributo del lavoratore, dal TFR e, quando previsto dagli accordi collettivi, anche da un contributo del datore di lavoro.
Esistono diverse forme: fondi pensione negoziali, fondi pensione aperti e PIP, i piani individuali pensionistici.
Perché può essere particolarmente importante per un giovane
Il motivo principale è semplice: il tempo.
La COVIP, la Commissione di Vigilanza sui Fondi Pensione, cioè l’autorità pubblica che controlla e vigila sul sistema della previdenza complementare in Italia, sottolinea che iniziare fin dall’inizio della vita lavorativa permette di accumulare contributi per più tempo e affrontare con un orizzonte temporale maggiore le oscillazioni dei mercati finanziari.
In altre parole, non è necessario iniziare con cifre enormi. Per chi ha 25 o 30 anni, anche versamenti graduali possono avere decenni a disposizione per costruire il capitale previdenziale.
Aspettare dieci o quindici anni significa invece dover recuperare il tempo perduto con versamenti potenzialmente più elevati.
C’è anche un vantaggio fiscale
I contributi versati alla previdenza complementare sono deducibili dal reddito complessivo fino a 5.164,57 euro all’anno. Nel limite rientra anche l’eventuale contributo versato dal datore di lavoro, mentre il TFR non rientra nella deduzione.
Anche la tassazione dei rendimenti segue un regime specifico: generalmente il 20%, invece del 26% applicabile a molte forme di investimento finanziario; sulla parte derivante da titoli di Stato e titoli assimilati l’aliquota è del 12,5%.
Questo non significa che un fondo pensione sia automaticamente conveniente per chiunque: costi, comparto scelto, contributo del datore di lavoro e durata dell’investimento possono cambiare molto il risultato finale.
Ed è qui che bisogna fare i conti.
Dal 2026 c’è una novità importante
Per i lavoratori assunti per la prima volta nel settore privato dal 1° luglio 2026 sono entrate in vigore nuove regole sull’adesione automatica alla previdenza complementare.
Il lavoratore dispone di 60 giorni dall’assunzione per confermare l’adesione, scegliere un altro fondo pensione oppure destinare il TFR all’azienda secondo le regole ordinarie.
È quindi un argomento che interessa direttamente anche molti giovani che stanno entrando adesso nel mercato del lavoro.
Ma quale fondo scegliere?
È la domanda decisiva.
Due fondi pensione possono avere costi, politiche di investimento e rendimenti storici molto diversi. Per un lavoratore dipendente, inoltre, la possibilità di ottenere il contributo del datore di lavoro può essere un elemento particolarmente importante da verificare.
Per questo non basta chiedersi: “Quale fondo ha reso di più quest’anno?”
Bisogna confrontare almeno costi, rendimenti di lungo periodo, comparto di investimento, contributi aggiuntivi e flessibilità.
Ora su RendeChiaro
Fondi pensione 2026: 5 opportunità da confrontare per costruire una pensione integrativa.
Nel nuovo confronto analizziamo cinque soluzioni usando dati verificabili COVIP e confrontando costi, rendimenti storici, caratteristiche e condizioni di accesso, senza trasformare il pezzo in una classifica pubblicitaria.
La domanda da cui partire è semplice: non soltanto quanto versi oggi, ma quanto può arrivarti davvero domani.
Previdenza e risparmio di lungo periodo
Fonti: COVIP – trattamento fiscale della previdenza complementare; INPS – fondi negoziali; INPS – novità 2026 su previdenza complementare e TFR.
Rispondi