

SPECIAL REPORT · INTERESSE COMPOSTO
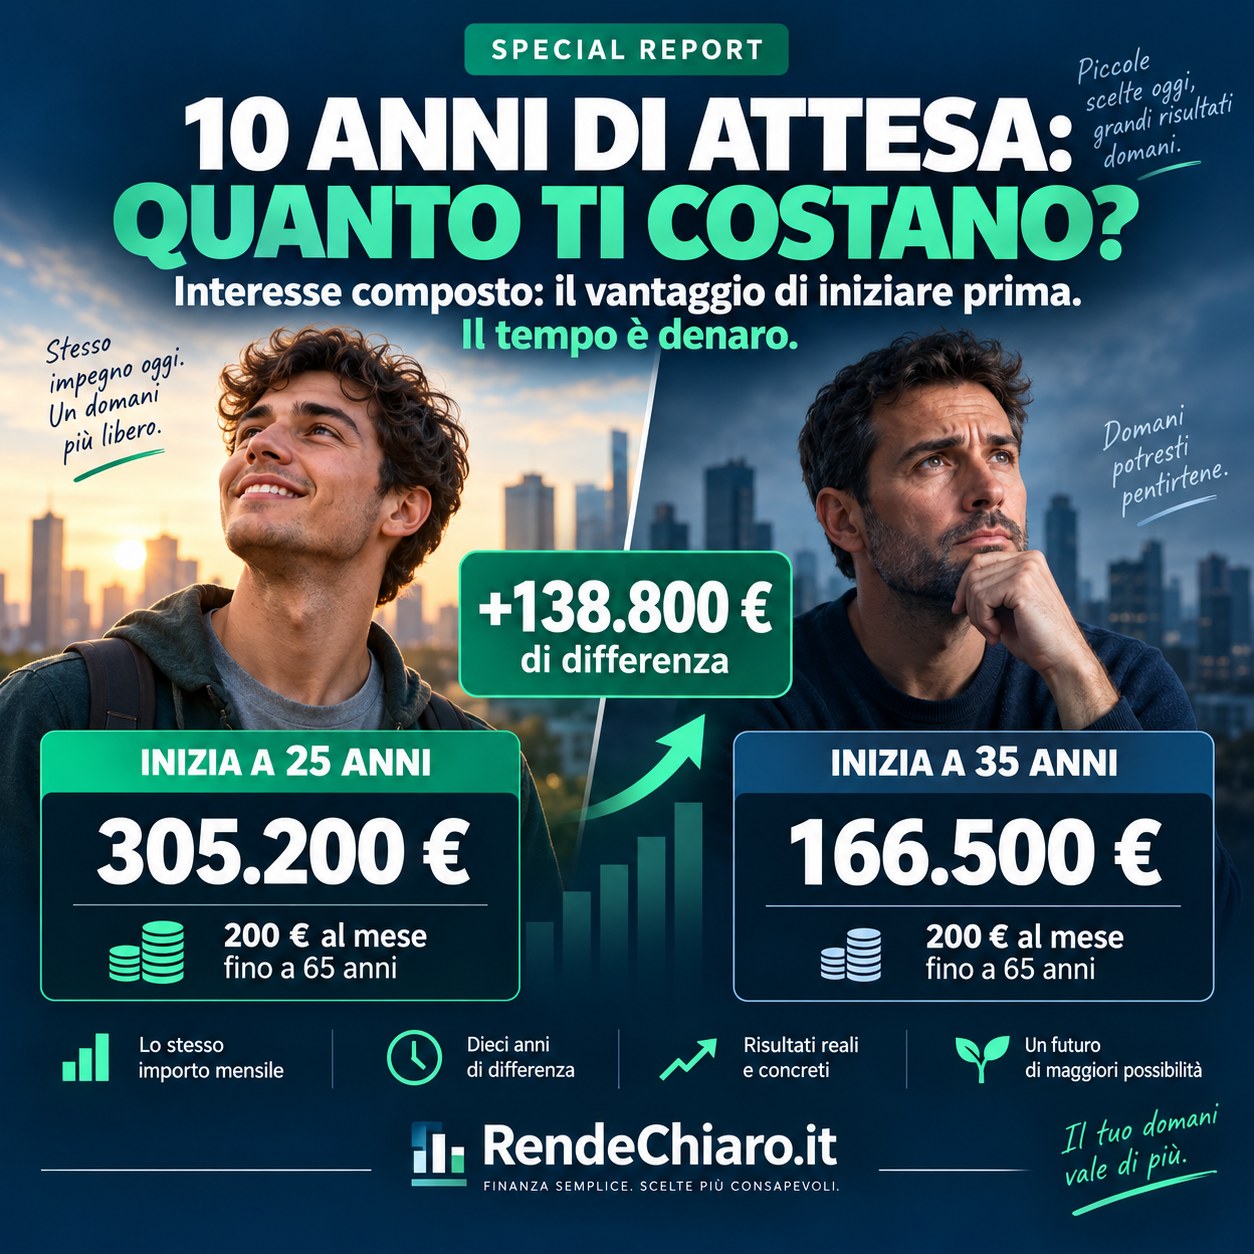
Interesse composto: il vantaggio di iniziare prima. Il tempo è denaro.
Dieci anni possono sembrare pochi quando si parla di un obiettivo lontano. Ma negli investimenti il tempo non è soltanto una data sul calendario: è una parte del capitale.
Prendiamo due persone. Entrambe versano 200 € al mese e ipotizziamo, solo per fare un esempio matematico, un rendimento medio annuo del 5%, con capitalizzazione mensile. La prima inizia a 25 anni e continua fino a 65. La seconda aspetta dieci anni e comincia a 35.
Il numero che conta: quasi 139.000 € di differenza
| Scenario | Versamento | Durata | Totale versato | Capitale finale ipotetico |
|---|---|---|---|---|
| Inizio a 25 anni | 200 €/mese | 40 anni | 96.000 € | circa 305.200 € |
| Inizio a 35 anni | 200 €/mese | 30 anni | 72.000 € | circa 166.500 € |
La differenza finale è di circa 138.800 €. Eppure i versamenti aggiuntivi effettuati da chi ha iniziato prima ammontano a soli 24.000 €. Il resto del divario nasce dal tempo in più lasciato al capitale per crescere.
È questo il punto: aspettare dieci anni non significa semplicemente perdere dieci anni di versamenti. Significa rinunciare anche alla crescita che quei primi versamenti avrebbero potuto generare negli anni successivi.
Quanto può costare aspettare 10 anni?
Con la stessa ipotesi del 5% annuo e con versamenti mensili costanti, ecco come cambia il risultato iniziando a 25 anni invece che a 35 e mantenendo l’obiettivo dei 65 anni.
| Versamento mensile | Da 25 a 65 anni | Da 35 a 65 anni | Differenza |
|---|---|---|---|
| 100 € | circa 152.600 € | circa 83.200 € | 69.400 € |
| 200 € | circa 305.200 € | circa 166.500 € | 138.800 € |
| 300 € | circa 457.800 € | circa 249.700 € | 208.100 € |
| 500 € | circa 763.000 € | circa 416.100 € | 346.900 € |
Le cifre sono simulazioni matematiche, non previsioni. Assumono un rendimento medio annuo costante del 5%, capitalizzazione mensile e versamenti a fine mese. Non includono costi, imposte o inflazione e non rappresentano un rendimento garantito.
Perché il tempo pesa così tanto?
Perché l’interesse composto fa crescere non soltanto il denaro versato, ma anche i rendimenti accumulati negli anni precedenti. Più lunga è la durata, più tempo hanno questi rendimenti per produrne altri.
Per questo una persona che inizia presto può, in alcuni scenari, ottenere un risultato più elevato anche senza aumentare il versamento mensile. Il vantaggio non nasce da una formula segreta: nasce dalla durata.
Il tempo è denaro. Letteralmente.
La domanda utile non è soltanto “quanto posso mettere da parte ogni mese?”. È anche: quanto mi costa aspettare?
Chi parte oggi non conosce il rendimento futuro. Ma conosce una cosa con certezza: un anno che passa non può essere recuperato sul calendario. Per questo, quando si costruisce un obiettivo di lungo periodo, il tempo è una delle variabili da mettere sul tavolo insieme a capitale, versamenti, costi e rischio.
Vuoi costruire il tuo percorso verso 100.000 €?
Nell’eBook “Come costruire 100.000 € partendo da zero” trovi simulazioni, tabelle, scenari di rendimento, interesse composto, inflazione, costi, imposte ed errori da evitare. L’obiettivo è trasformare una cifra lontana in un piano concreto: quanto mettere da parte, per quanti anni e con quali ipotesi.
Prezzo promo: 5 €.
Prima vuoi vedere tutti i dettagli? Scopri cosa contiene la guida.
Nota: contenuto informativo ed educativo. Non costituisce consulenza finanziaria né una raccomandazione personalizzata. I rendimenti futuri non sono garantiti e il valore degli investimenti può diminuire.
Rispondi