
Il Misery Index di Confcommercio sale a 12,2, il valore più alto da febbraio 2024. A preoccupare non è tanto il lavoro, quanto l’accelerazione dei prezzi dei beni e servizi acquistati più spesso dalle famiglie.
Il caro vita torna a farsi sentire con forza sui bilanci degli italiani.
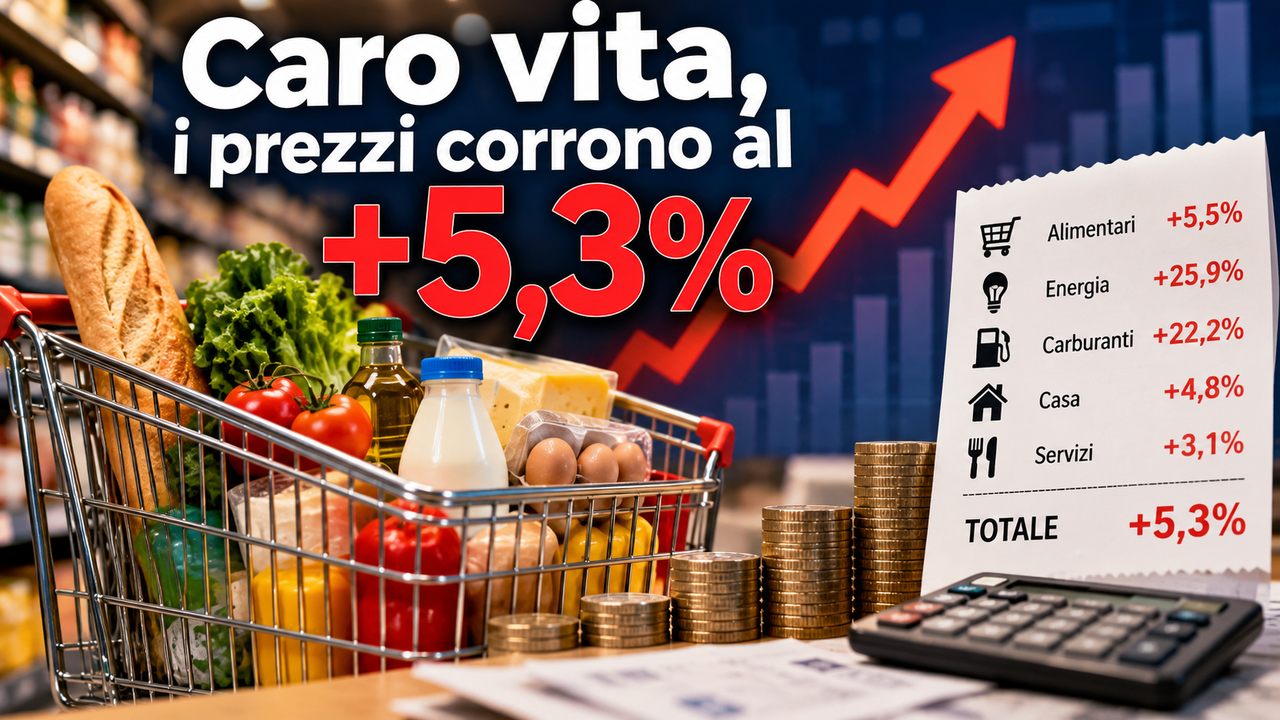
A settembre 2026 il Misery Index di Confcommercio è salito a 12,2, quattro decimi in più rispetto ad agosto e ai livelli più alti da febbraio 2024. Il peggioramento arriva nonostante un mercato del lavoro sostanzialmente stabile: secondo Confcommercio, a pesare è soprattutto l’aumento dei prezzi dei beni e servizi acquistati più frequentemente dalle famiglie, saliti del 5,3% su base annua, contro il 4,3% di agosto.
È un dato importante perché riguarda proprio quelle spese che incontriamo continuamente: energia, carburanti, alimentari freschi e altri acquisti ricorrenti.
Inflazione al 4,2%, ma le spese più frequenti salgono ancora di più
Secondo le stime preliminari dell’Istat, l’inflazione generale in Italia a settembre è arrivata al 4,2% annuo, dal 3,3% di agosto. L’accelerazione è dovuta soprattutto all’energia: i prezzi degli energetici regolamentati sono saliti del 25,9% e quelli non regolamentati del 22,2% rispetto a un anno prima. Anche gli alimentari non lavorati hanno accelerato al +5,5%.
C’è però una differenza importante.
Il +4,2% rappresenta l’inflazione media calcolata sull’intero paniere dei consumi. Il +5,3%, invece, riguarda i prodotti ad alta frequenza d’acquisto.
Ed è proprio quest’ultimo dato che spesso viene percepito maggiormente dalle famiglie, perché riguarda spese che si ripetono più volte nel corso del mese.
Quanto può costare in più a una famiglia?
Proviamo a trasformare le percentuali in euro.
Una famiglia che un anno fa spendeva 1.000 euro al mese per un insieme di acquisti che seguisse esattamente l’aumento del 5,3% spenderebbe oggi, a parità di prodotti, circa 1.053 euro al mese.
Significa 53 euro in più al mese, pari a circa 636 euro in un anno.
È naturalmente una simulazione: ogni famiglia ha abitudini di consumo differenti e il +5,3% non si applica indistintamente a tutte le spese.
Ma serve a capire quanto anche una percentuale apparentemente piccola possa diventare significativa quando viene ripetuta mese dopo mese.
E se consideriamo l’inflazione generale?
Facciamo un secondo esempio.
Una famiglia che sostiene 2.000 euro di spese mensili e che fosse esposta esattamente all’inflazione media del 4,2% avrebbe un aggravio teorico di circa 84 euro al mese, cioè poco più di 1.000 euro in un anno.
Anche in questo caso si tratta di un calcolo puramente indicativo: non significa che ogni famiglia italiana abbia automaticamente perso 1.000 euro.
Il punto è un altro: quando i prezzi crescono più rapidamente degli stipendi o delle pensioni, a parità di reddito si possono acquistare meno beni e servizi.
Perché il problema si sente così tanto
L’aumento dei prezzi non pesa allo stesso modo su tutti.
Una famiglia con redditi elevati può assorbire più facilmente un aumento della spesa per carburanti, bollette o supermercato.
Per chi invece utilizza già quasi tutto il reddito mensile per le spese necessarie, anche poche decine di euro in più possono costringere a ridurre altri consumi.
È anche per questo che Confcommercio segnala il rischio di un ulteriore ampliamento dell’area del disagio sociale e di una possibile frenata della domanda delle famiglie nei prossimi mesi.
Non tutto sta aumentando allo stesso ritmo
È importante evitare un equivoco: non tutti i prezzi stanno crescendo del 5,3%.
L’Istat rileva che a settembre il cosiddetto “carrello della spesa”, cioè alimentari, prodotti per la cura della casa e della persona, è aumentato dell’1,7% annuo.
La spinta maggiore arriva soprattutto dall’energia e dagli alimentari freschi. L’inflazione di fondo, che esclude energia e alimentari freschi, è invece molto più contenuta, al +1,7%.
Questo significa che l’attuale fiammata dei prezzi è ancora fortemente condizionata da alcune categorie specifiche.
Cosa può fare concretamente una famiglia
Non esiste un modo per eliminare l’inflazione dal proprio bilancio. È però possibile ridurne almeno in parte l’impatto.
Il primo passo è capire dove stanno realmente aumentando le proprie spese.
Bollette, carburante, supermercato, assicurazioni e abbonamenti sono spesso le voci su cui piccoli confronti possono produrre risparmi più consistenti rispetto alla ricerca di pochi euro su acquisti occasionali.
Un’altra regola utile è evitare di lasciare troppa liquidità inutilizzata per anni: quando i prezzi aumentano, il denaro fermo perde potere d’acquisto.
Questo non significa investire tutto o assumere rischi eccessivi, ma valutare con attenzione strumenti coerenti con le proprie esigenze, come conti deposito, titoli di Stato o altre soluzioni a basso rischio.
La vera domanda non è solo quanto aumenta l’inflazione
Il dato del 5,3% colpisce, ma da solo non racconta tutta la situazione.
Per una famiglia contano almeno tre elementi: quanto aumentano i prezzi, quanto aumenta il reddito e quale parte del reddito viene assorbita dalle spese indispensabili.
Se lo stipendio rimane fermo e le spese essenziali crescono, il risultato è semplice: ogni mese resta meno denaro da risparmiare, investire o utilizzare per consumi non necessari.
Ed è probabilmente questo il significato più concreto dell’aumento del Misery Index: non soltanto un numero statistico, ma una misura della pressione che il costo della vita può esercitare sulle famiglie.
a cura di Andrea Aidala
Rispondi